DIEGO F PARRA · CREADOR DE LA METODOLOGÍA MASTERESTAURANT®
Margen de contribución unitario de cada plato: fórmula y hoja gratisLa hoja del toolkit para calcular cuánto deja cada plato del menú para pagar los costos fijos
El margen de contribución unitario es lo que deja cada plato vendido después de su costo variable: precio de venta sin impuestos menos costo variable unitario. Esta es la hoja de la metodología MASTERESTAURANT para calcularlo plato por plato; se descarga gratis.
Para qué sirve calcular el margen de contribución de cada plato
Calcular el margen de contribución de cada plato es la forma más directa de saber cuánto aporta cada ítem de la carta al negocio. Muestra qué platos generan más valor y cuáles necesitan ajustes de costo o de precio para alinearse con los objetivos financieros del restaurante, y evita tomar decisiones basadas en suposiciones o intuiciones.
Con ese dato se diseñan precios y promociones, se ajusta el portafolio de alimentos y bebidas y se priorizan las inversiones en marketing en los platos que más contribuyen. La hoja de esta página es parte del toolkit digital de MASTERESTAURANT, diseñada por Diego F. Parra para descargarse gratis, imprimirse y usarse con la receta estándar de cada plato.
¿Qué es el margen de contribución unitario de un plato?
El margen de contribución unitario es el dinero que deja cada plato vendido después de pagar su costo variable, sobre todo los ingredientes. Ese dinero paga los costos fijos del restaurante y, cuando ya los cubrió, se convierte en utilidad.
También se le dice margen unitario, contribución unitaria o MC unitario, y se expresa de dos formas: en dinero, cuánto deja cada venta, y en porcentaje, qué parte del precio es margen. El margen de contribución de un plato no es su ganancia: todavía falta pagar el arriendo, la nómina fija, los servicios públicos y el marketing, que no cambian si vendes un plato más o uno menos. Por eso se llama «de contribución»: cada venta contribuye a cubrir esos costos fijos. Calcularlo plato por plato muestra qué ítems de la carta sostienen el negocio y cuáles necesitan un ajuste de precio, de porción o de ingredientes para alinearse con los objetivos financieros del restaurante.
¿Hay una plantilla en Excel para calcular el margen de contribución unitario?
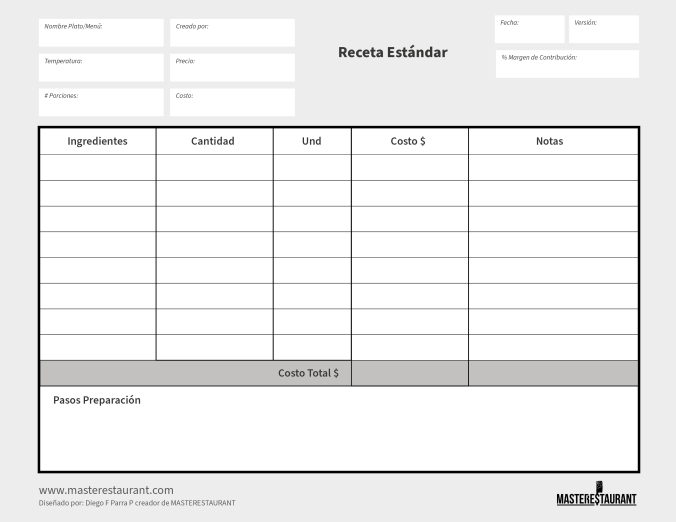
Sí. La herramienta de cálculo del margen de contribución unitario de MASTERESTAURANT se descarga gratis en Excel: una hoja por plato con los ingredientes de la receta estándar, su cantidad, su costo y el precio de venta.
Incluye también un % de margen de seguridad, de 1 % a 10 %.
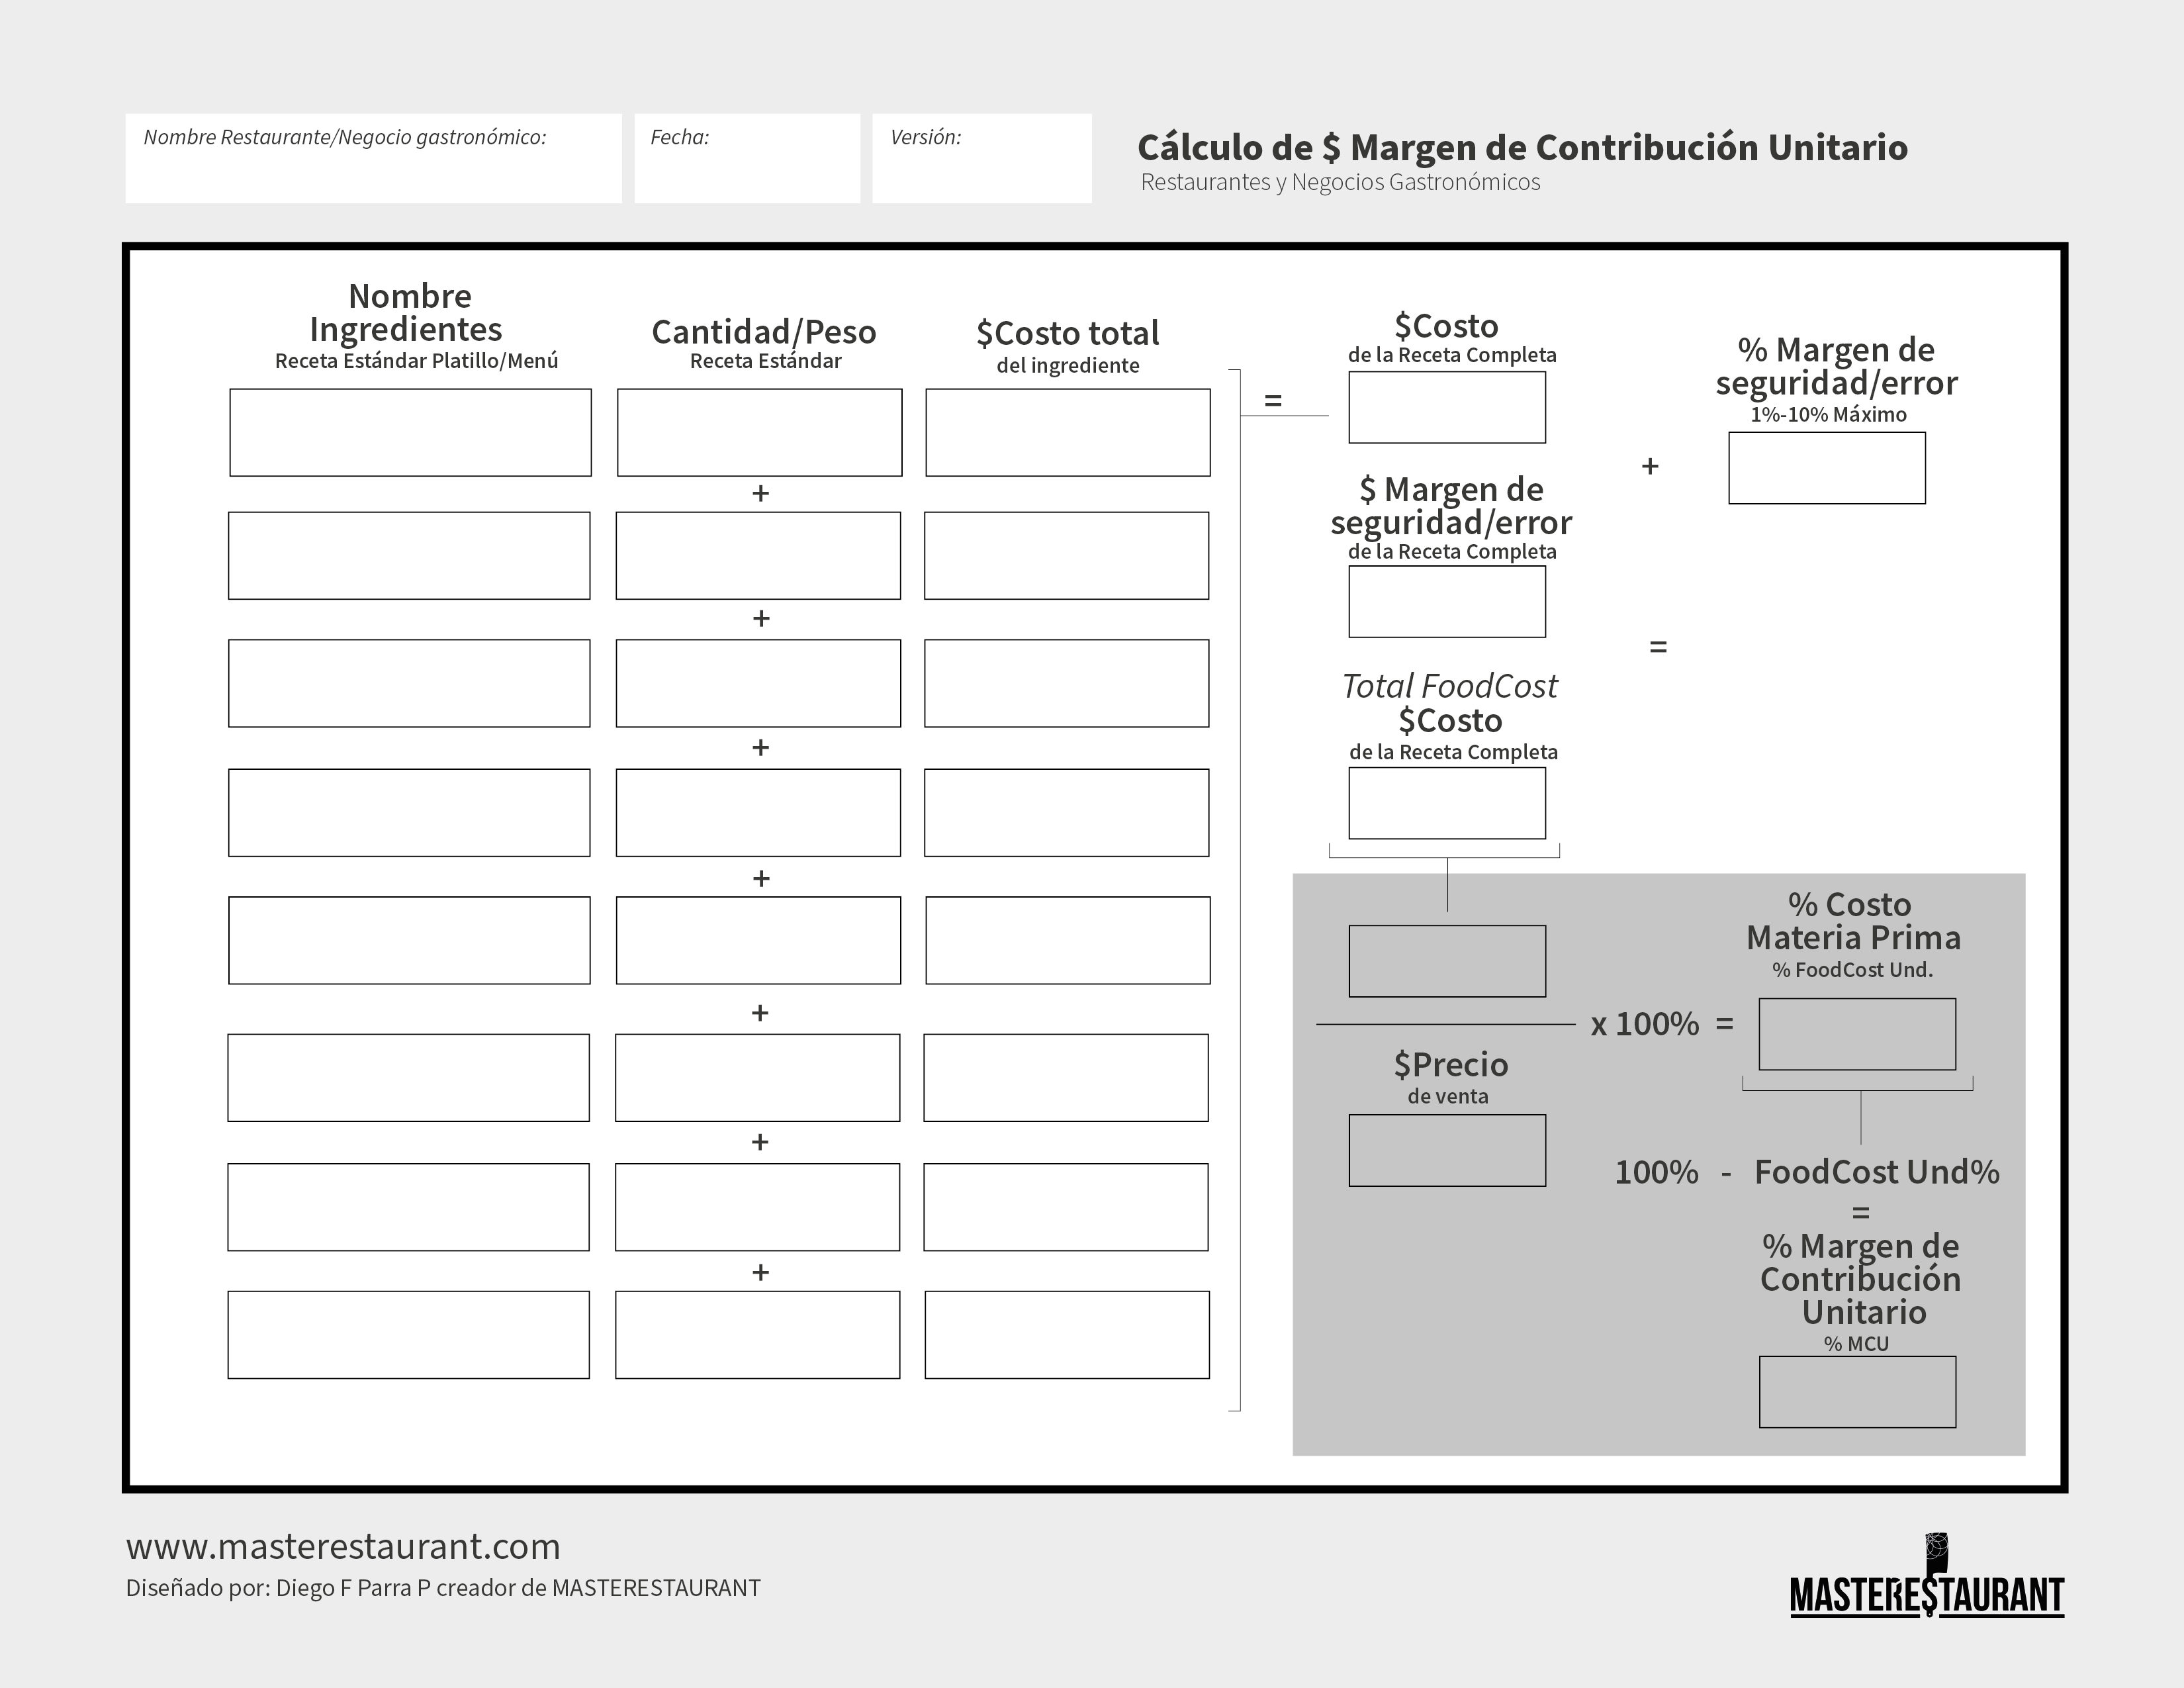
La hoja calcula sola el costo de la receta completa, el total de food cost con el margen de seguridad, el % de costo de materia prima, el % de margen de contribución unitario y el $ margen de contribución unitario (precio de venta menos food cost).
¿Cuál es la fórmula del margen de contribución unitario?
MC unitario = precio de venta sin impuestos − costo variable unitario. En porcentaje: MC % = MC unitario ÷ precio de venta sin impuestos × 100. El precio va sin impuestos porque el impuesto no es ingreso del restaurante.
El costo variable unitario es lo que cuesta producir y vender una unidad del plato: el costo por porción de su receta estándar y cualquier otro costo que sube con cada venta, como el empaque o la comisión de una plataforma de delivery. Por ejemplo, si un plato se vende en 20.000 sin impuestos y su costo variable es 6.000, el MC unitario es 14.000 y el MC % es 70 %. Cuando el único costo variable es la materia prima, el MC % es el complemento del porcentaje de costo de materia prima: 100 % menos ese porcentaje. Así lo resuelve la hoja del toolkit. Si en tu operación la mano de obra directa se paga por plato producido, súmala también al costo variable.
Margen de contribución unitario: fórmula, ejemplo y cómo sacarlo paso a paso
Para sacar el margen de contribución unitario se resta al precio de venta sin impuestos el costo variable de una unidad. Fórmula: MC unitario = precio − costo variable unitario; en porcentaje, MC unitario ÷ precio × 100.
Paso a paso: primero, toma el precio de la carta y quítale los impuestos, porque no son ingreso del restaurante. Segundo, saca el costo por porción de la receta estándar y súmale lo que sube con cada venta, como el empaque o la comisión de una plataforma de delivery. Tercero, resta: el resultado es lo que deja cada plato. Cuarto, divídelo por el precio y multiplícalo por 100. Por ejemplo, un plato de 20.000 sin impuestos con un costo variable de 6.000 deja 14.000, un 70 %. Para sacar el margen de contribución de toda la carta no se promedian estos porcentajes: se pesan por lo que se vende de cada plato, con la hoja del margen ponderado.
¿Cómo se llena la hoja para calcular el margen de contribución unitario?
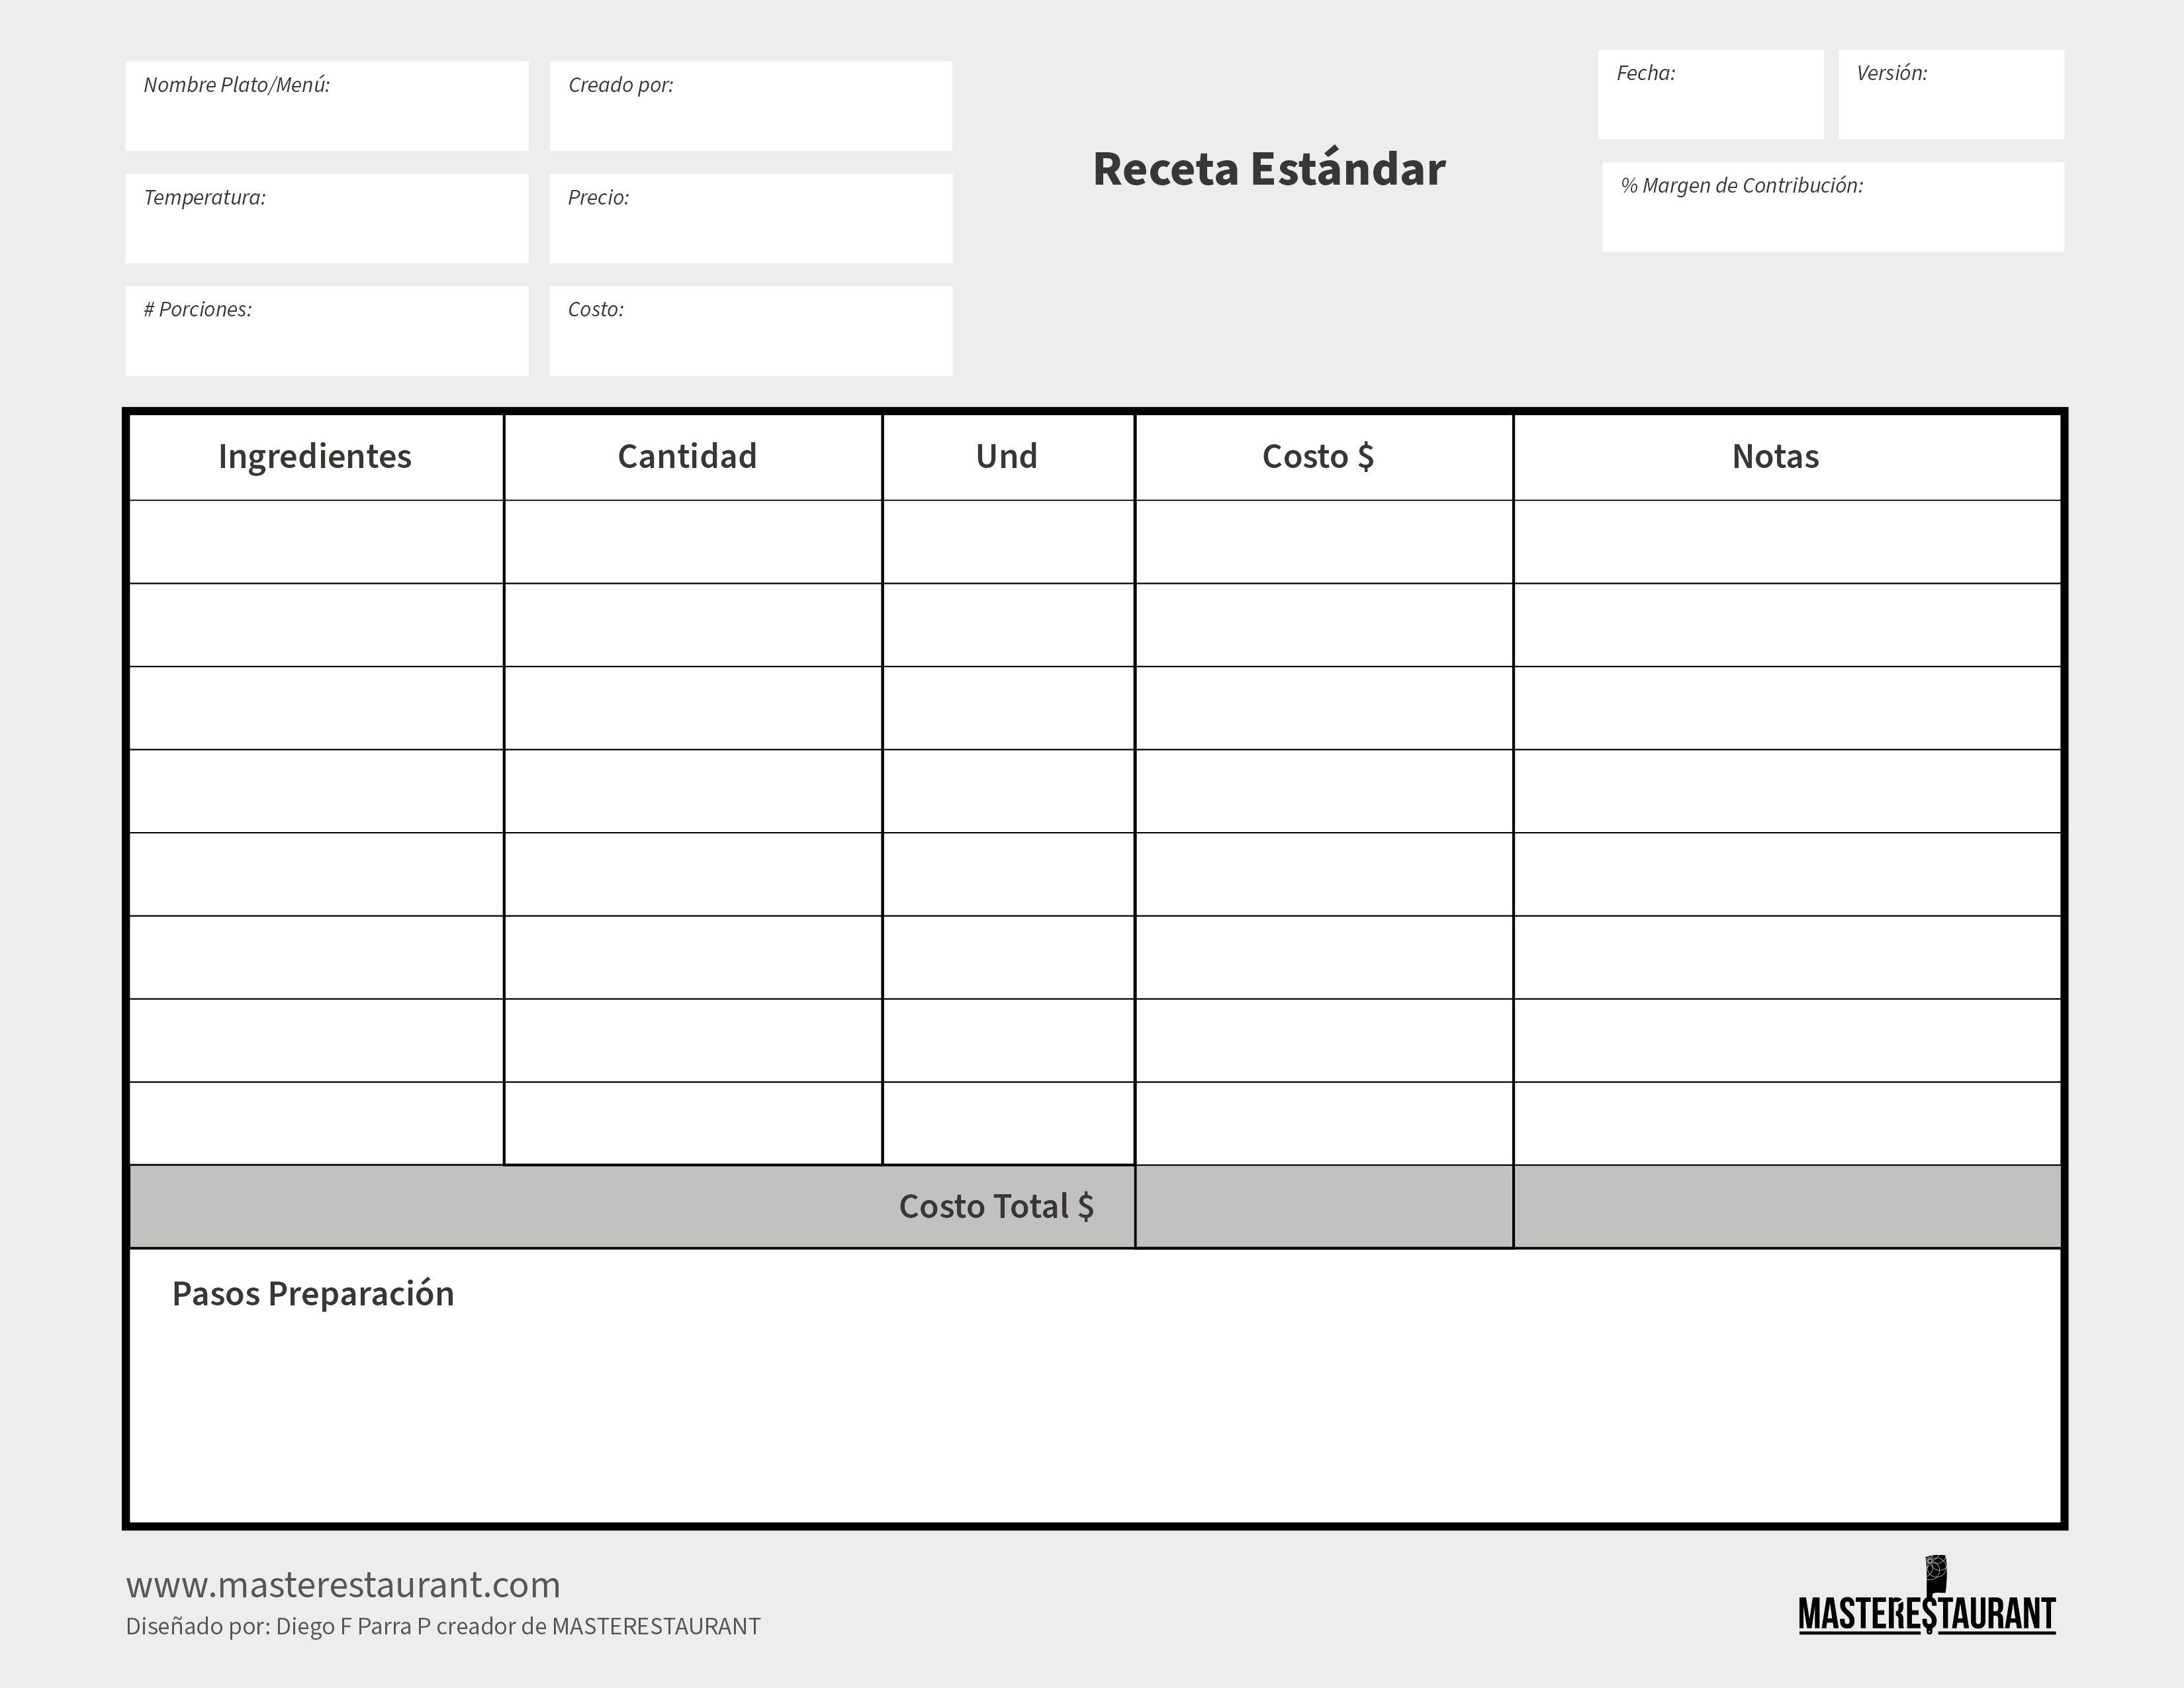
Se copian los ingredientes de la receta estándar del plato con su cantidad y su costo, se suman, se agrega un margen de seguridad, se divide ese costo total por el precio de venta y el resultado se resta de 100 %.
Arriba van el nombre del restaurante, la fecha y la versión. A la izquierda, cada ingrediente de la receta estándar con su cantidad o peso y su costo total; la suma es el costo de la receta completa. A ese costo se le agrega un margen de seguridad o error —la hoja indica de 1 % a 10 % como máximo— para cubrir pequeñas variaciones de porción y de precio, y el resultado es el costo total de materia prima del plato. Ese costo dividido por el precio de venta sin impuestos y multiplicado por 100 da el porcentaje de costo de materia prima. Por último, 100 % menos ese porcentaje es el porcentaje de margen de contribución unitario. El valor en dinero es el precio menos el costo total.
¿Cómo se lee el margen unitario de los platos del menú?
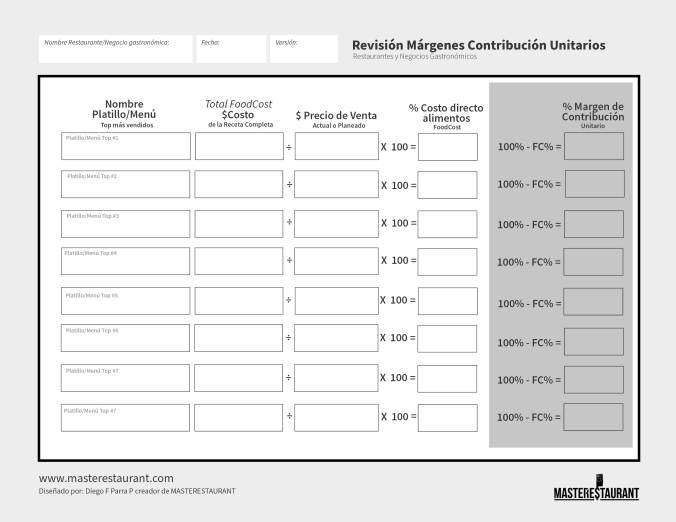
Mirando las dos medidas juntas: el MC en dinero dice cuánto deja cada venta y el MC % dice qué parte del precio es margen. Un plato puede tener un porcentaje alto y dejar poco dinero, o al revés.
En la tabla de ejemplo de esta página, la limonada tiene el porcentaje más alto y es la que menos dinero deja por unidad, y el salmón tiene el porcentaje más bajo y es el que más deja. Si solo miras el porcentaje, empujarías la limonada; si solo miras el dinero, el salmón. La decisión sale de cruzar el MC unitario con cuántas unidades vende cada plato: uno que deja mucho y se vende poco pesa menos que otro que deja algo menos y sale en cada mesa. Con esa lectura se decide qué destacar en la carta y en las promociones, qué plato necesita un ajuste de precio, porción o ingredientes y cuál sobra. Para ver el margen del menú según lo que de verdad se vende, está la hoja del margen ponderado.
¿Qué margen de contribución unitario es bueno para un restaurante?
No hay un número único: depende del concepto, del ticket promedio y de los costos fijos. Un margen es bueno cuando lo que dejan los platos vendidos en el mes cubre los costos fijos y todavía deja utilidad.
Por eso el margen de contribución unitario se lee junto al punto de equilibrio: cuántas ventas necesita el restaurante para que el margen acumulado pague el arriendo, la nómina y los demás gastos fijos. Como referencia de costo, según la experiencia de Diego F. Parra con más de 8.400 restaurantes, el rango más común de food cost está entre el 22 % y el 38 % del precio de venta sin impuestos; cuando la materia prima es el único costo variable, el porcentaje de margen es lo que queda del precio después de ese costo. Más útil que cualquier promedio es la tendencia de tu propia carta: si el margen de un plato baja mes a mes, algo cambió en el precio de compra, en la porción o en la receta.
¿Es lo mismo el margen unitario que la utilidad del restaurante?
No. El margen unitario se calcula antes de los costos fijos; la utilidad es lo que queda después de pagarlos todos. Por eso un plato puede tener un margen de contribución alto y el restaurante, aun así, perder dinero.
La cadena es esta: el precio menos el costo variable da el margen de contribución de cada plato; la suma de los márgenes de todo lo vendido en el mes da la contribución total; y esa contribución menos los costos fijos da la utilidad operativa. Si la contribución total no alcanza para los costos fijos, el restaurante está por debajo del punto de equilibrio aunque cada plato «deje» margen. Por eso la utilidad neta de un restaurante es mucho más pequeña que el margen de contribución de sus platos: se mide al final de la cadena, no plato por plato. Para ver el margen de toda la carta, la metodología suma el margen ponderado, que combina el margen de cada plato con su participación en las ventas.
¿Cómo encaja el margen de contribución unitario en la metodología MASTERESTAURANT?
Es una de las herramientas financieras del toolkit de MASTERESTAURANT, la metodología de los 10 elementos del canvas de restaurantes, creada por Diego F. Parra y aplicada en más de 8.400 restaurantes de 43 países.
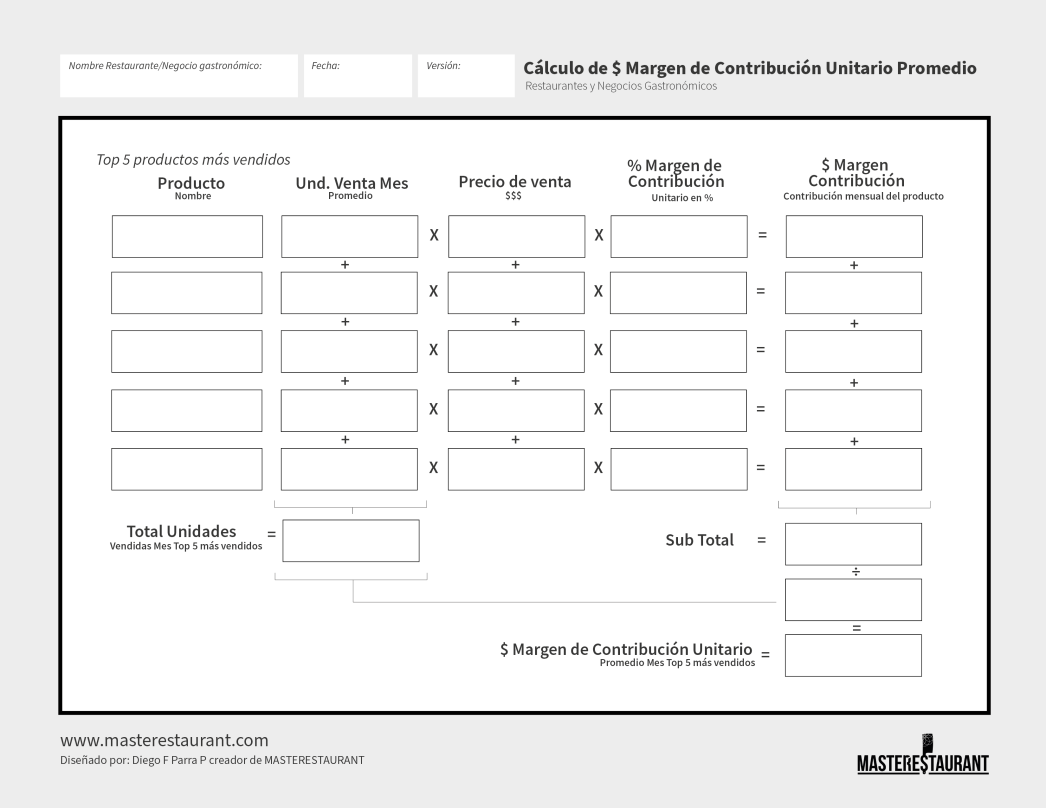
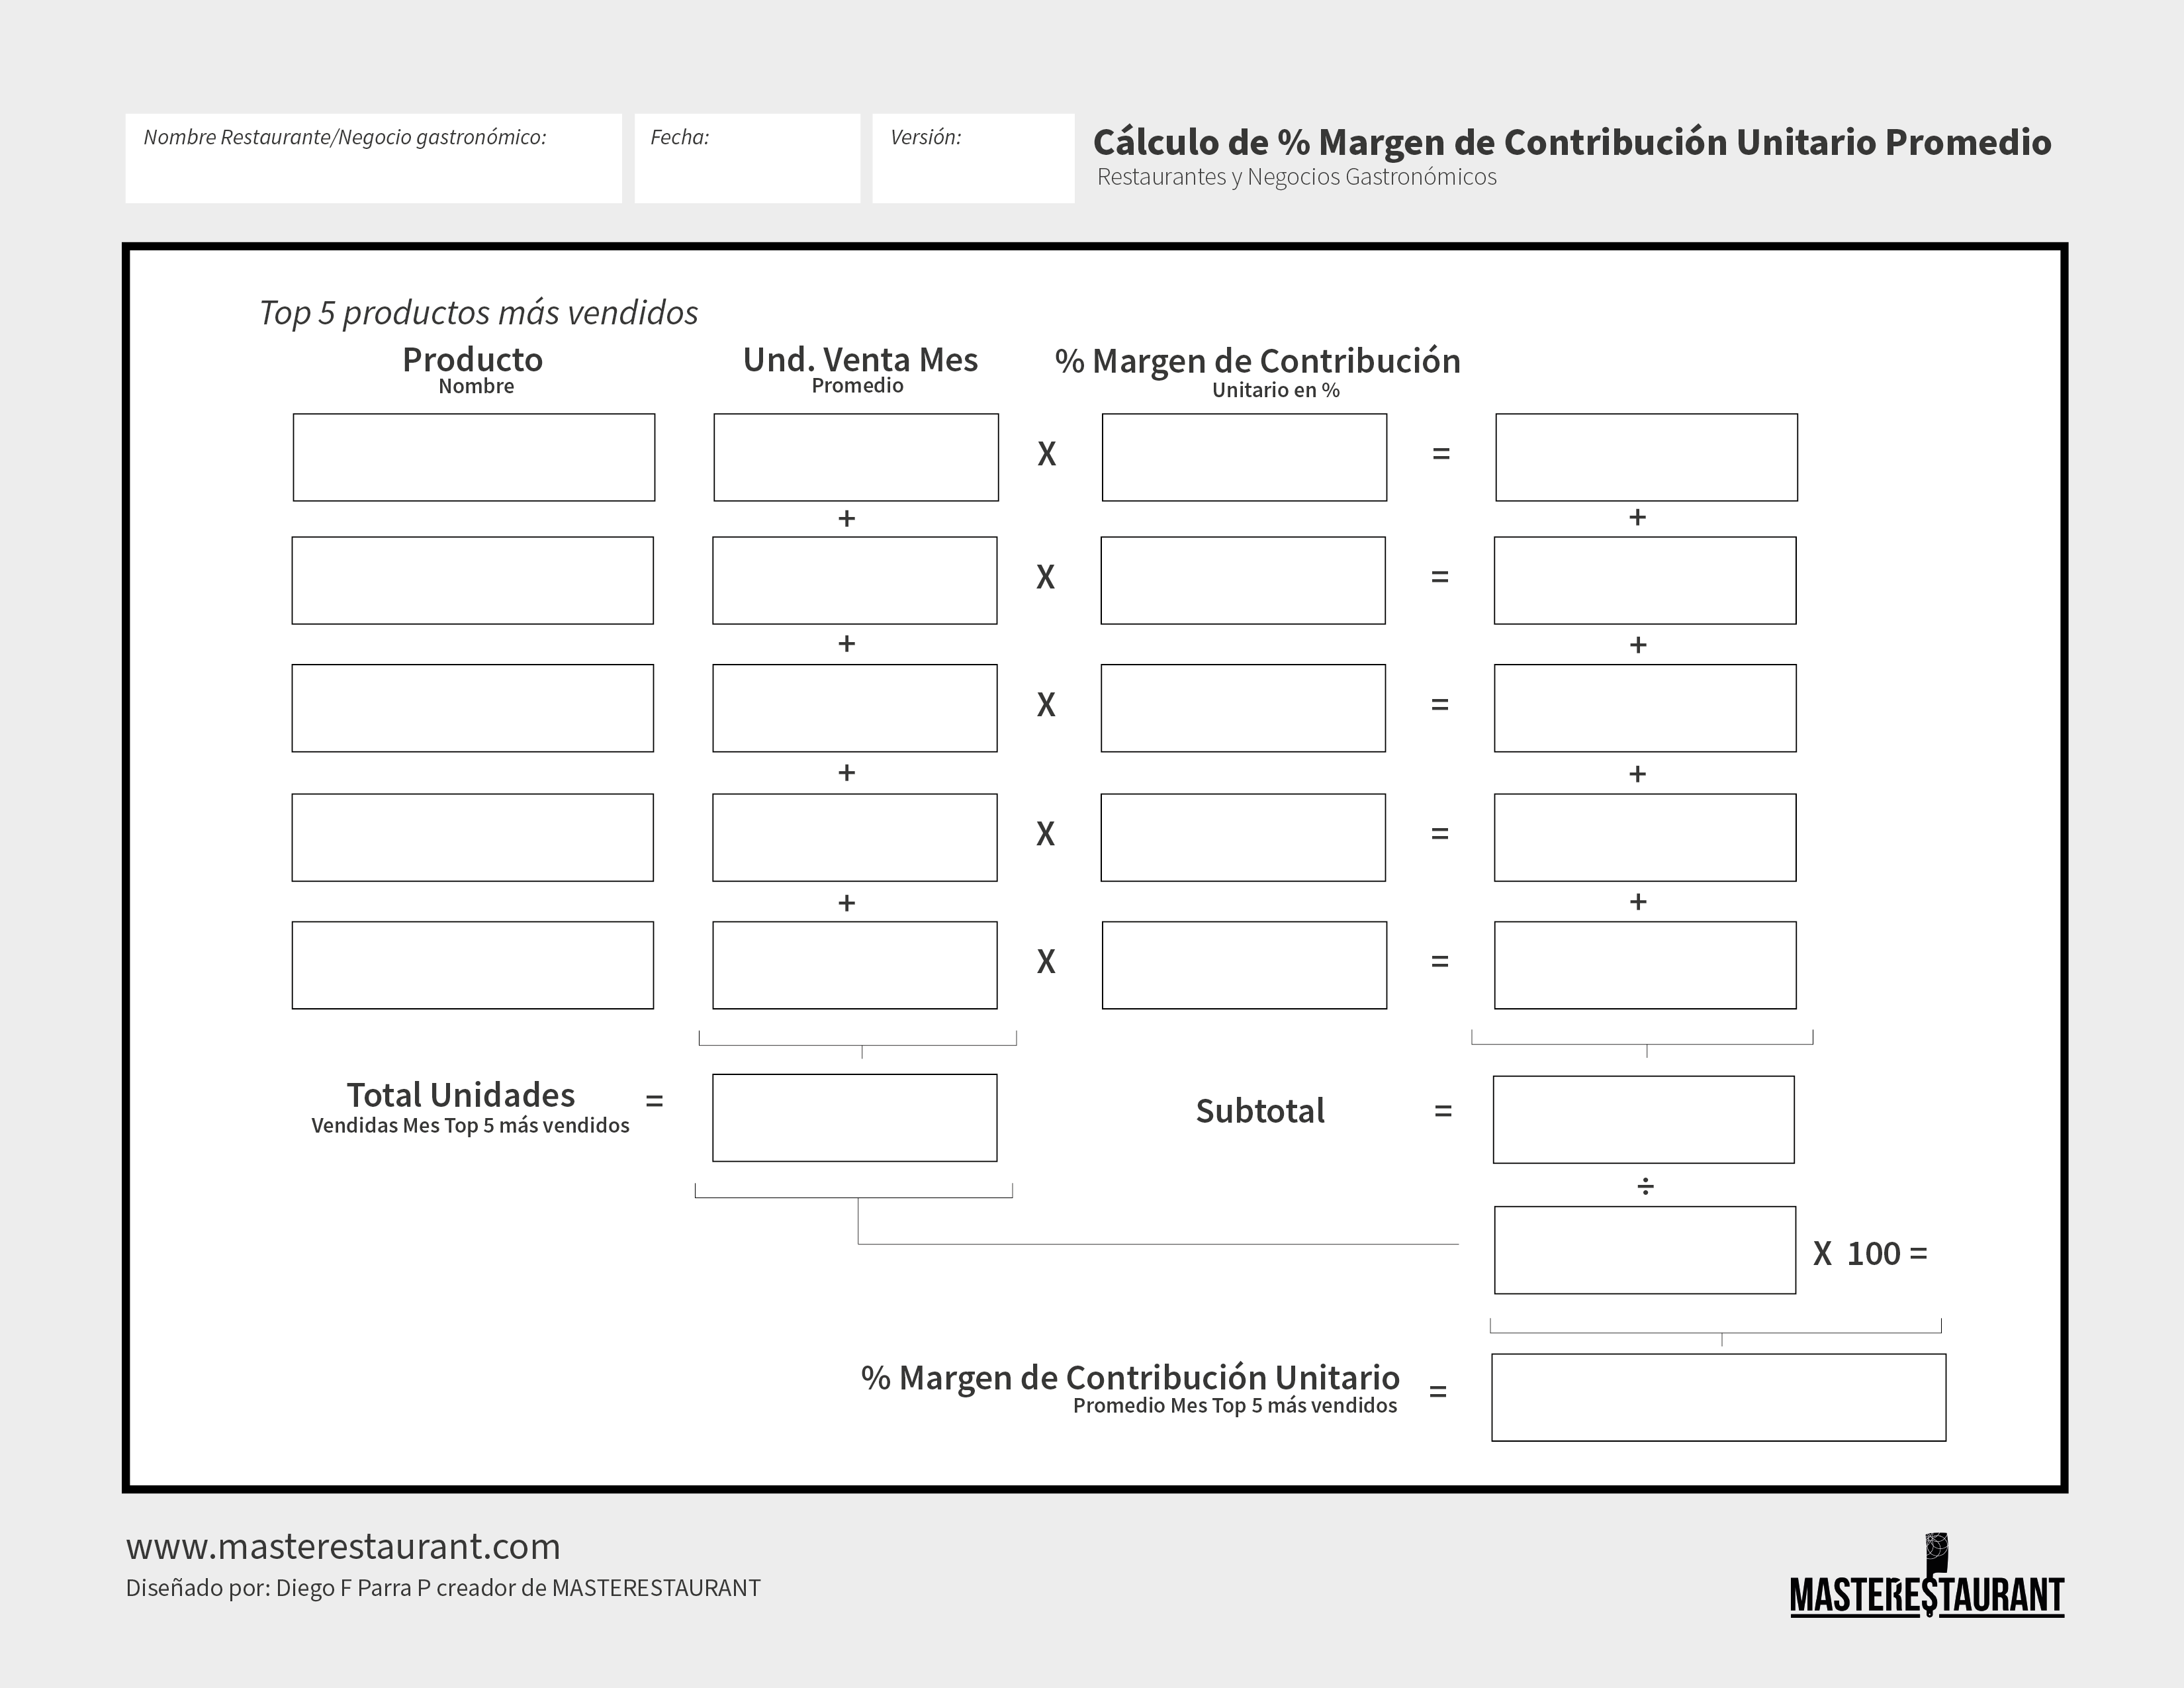
En la metodología el cálculo sigue un orden. Primero, la receta estándar de cada plato, que fija ingredientes, cantidades y costo. Después, el margen de contribución unitario de cada ítem. Luego, el margen promedio de los productos más vendidos. Y con él, el punto de equilibrio del restaurante. Los platos con margen bajo se revisan con la T de alimentos y bebidas de la metodología, que ayuda a decidir si se ajusta el ingrediente, la porción o el precio sin romper la propuesta de valor. Diego F. Parra y su equipo trabajan estas herramientas en entrenamientos, mentorías y consultorías para restaurantes, grupos gastronómicos y empresas HORECA; el contacto con el equipo está al final de esta página.
Ejemplo
Margen de contribución unitario de 5 platos: cálculo resuelto
Un menú de ejemplo con el costo variable de cada plato tomado de su receta estándar. MC unitario = precio sin impuestos − costo variable unitario · MC % = MC unitario ÷ precio × 100.
Plato
Precio sin impuestos
Costo variable unitario
MC unitario
MC %
Hamburguesa clásica
$ 25.000
$ 8.000
$ 17.000
68,0 %
Pasta boloñesa
$ 22.000
$ 5.500
$ 16.500
75,0 %
Salmón a la plancha
$ 48.000
$ 17.000
$ 31.000
64,6 %
Ensalada César
$ 18.000
$ 4.200
$ 13.800
76,7 %
Limonada natural
$ 7.000
$ 1.050
$ 5.950
85,0 %
Cifras de ejemplo, no de un restaurante real. El salmón tiene el MC % más bajo y el MC unitario más alto; la limonada, al revés: por eso se miran las dos columnas.
Datos con fuentes
Márgenes y rentabilidad de restaurantes: lo que dicen las fuentes
3%-5%
Margen de ganancia neto promedio de un restaurante
Herramientas de quien ha operado restaurantes, no plantillas de internet
Las diseña Diego F Parra, creador de la metodología MASTERESTAURANT: ingeniero y consultor con más de 20 años trabajando dentro de restaurantes, cocinas ocultas y grupos gastronómicos en 43 países.
Cada hoja de este toolkit nació resolviendo un problema real en una operación real. Por eso no piden teoría previa: se imprimen, se llenan con el equipo y se vuelven a usar.
En esta hoja se nota en tres decisiones: los ingredientes se copian de la receta estándar, para que el costo sea el de la receta real y no un cálculo a ojo; el margen de seguridad o error, con un tope, cubre las pequeñas variaciones de porción y de precio; y el resultado es un porcentaje, que permite comparar platos de precios muy distintos.
Detrás de cada restaurante que crece con rentabilidad hay un sistema, no la suerte: la metodología MASTERESTAURANT, aplicada en más de 8.400 restaurantes de 43 países.
Ingeniero y consultor C-Suite, autor de 3 libros con ISBN y creador de la metodología MASTERESTAURANT, aplicada por más de 8.400 restaurantes en 43 países.
Los libros que cambiaron la gestión de restaurantes
De Esclavo a Dueño
La guía de Diego F. Parra para estructurar restaurantes, dark kitchens y empresas HORECA sostenibles y rentables, con procesos sólidos y modelos que no dependan del dueño. Disponible en Amazon.
Triunfar o Morir en el Intento
Herramientas prácticas y estrategias clave para diseñar y operar restaurantes y negocios gastronómicos de manera eficiente.
Podcast: Masterestaurant — Errores para Restaurantes
La autopsia pública de los errores que quiebran restaurantes, para no repetirlos. Cada episodio es doctrina operativa condensada, de acceso abierto, directa y sin anestesia.
Cálculo del margen de contribución unitario en Excel
El cálculo en Excel: escribes los ingredientes de la receta, el precio de venta y el % de margen de seguridad; el food cost, el % de margen de contribución y el $ margen unitario se calculan solos.
Si quieres revisar los márgenes de tu carta con acompañamiento, Diego F. Parra y su equipo lo trabajan en entrenamientos, mentorías y consultorías: se estandarizan las recetas, se calcula el margen de contribución de cada plato y se conecta con el punto de equilibrio y los precios de la carta. Estos son sus servicios:
Tu mensaje llega directo al equipo de Diego F. Parra. Cuéntanos qué tipo de negocio tienes, cuántos platos tiene tu carta, si ya conoces el margen de cada uno y qué necesitas lograr: te respondemos con una propuesta a la medida.
“Una herramienta no sirve por bonita: sirve cuando obliga a tomar una decisión que llevabas meses aplazando.”
Diego F. Parra — Consultor internacional experto en crear, potenciar y escalar restaurantes, HORECA y hospitalidad
Metodología MASTERESTAURANT® aplicada por +8.400 restaurantes en 43 países · Autor de 3 libros con ISBN, entre ellos «De esclavo a dueño» · +20 años operando restaurantes, franquicias, dark kitchens y grupos HORECA en 4 continentes
Es el dinero que deja cada unidad vendida de un plato después de restar su costo variable, principalmente los ingredientes de la receta estándar. Se expresa en dinero y en porcentaje del precio, y muestra cuánto aporta cada plato para cubrir los costos fijos del restaurante y generar utilidad.
¿Cómo se calcula el margen de contribución unitario?
Se resta el costo variable unitario al precio de venta sin impuestos: MC unitario = precio − costo variable. Para el porcentaje, ese resultado se divide por el precio y se multiplica por 100. Por ejemplo, un plato de 20.000 con un costo variable de 6.000 deja 14.000, un 70 %.
¿Cómo sacar el margen de contribución unitario?
Resta al precio de venta sin impuestos el costo variable unitario: ingredientes de la receta estándar y, si aplican, empaque o comisión. Un plato de 20.000 con 6.000 de costo variable deja 14.000, un 70 % del precio.
¿Cuál es la fórmula de margen de contribución unitario en porcentaje?
MC % = (precio de venta sin impuestos − costo variable unitario) ÷ precio de venta sin impuestos × 100. Cuando la materia prima es el único costo variable, el MC % es 100 % menos el porcentaje de costo de materia prima del plato.
¿Qué es margen de contribución unitario en un restaurante?
Es lo que deja cada plato vendido después de pagar su costo variable, sobre todo los ingredientes. No es ganancia: ese dinero primero cubre el arriendo, la nómina fija y los demás costos fijos, y lo que sobra después es utilidad.
¿Esta hoja es un software de márgenes y rentabilidad para restaurantes?
No. Es una hoja descargable para imprimir y llenar plato por plato, o copiar en tu propia hoja de Excel. Si buscas un software de márgenes y rentabilidad para seguir tus números en un tablero, revisa el Dashboard de KPIs para restaurantes de MASTERESTAURANT, que mide food cost, prime cost y rentabilidad.
¿La hoja del margen de contribución unitario es gratis y viene en Excel?
Sí, las dos cosas. Se descarga gratis en Excel, una hoja por plato con los ingredientes de la receta estándar, y calcula sola el food cost, el % de costo de materia prima y el margen de contribución unitario. También hay una versión PNG para imprimir.
¿Qué costos entran en el costo variable unitario de un plato?
Los que suben con cada unidad vendida: los ingredientes según la receta estándar, el margen de seguridad por variaciones de porción y precio y, si aplican, el empaque, la comisión de la plataforma de delivery o la mano de obra que se paga por plato. El arriendo y la nómina fija no entran: son costos fijos.
¿Quién diseñó la hoja del margen de contribución unitario?
Diego F. Parra, creador de la metodología MASTERESTAURANT, como parte del toolkit digital de herramientas para restaurantes. Los entrenamientos y consultorías de MASTERESTAURANT incluyen cómo usarla junto con la receta estándar, el margen promedio de los productos más vendidos y el punto de equilibrio.
Prueba social
Una muestra de los +8.400 restaurantes y grupos que aplican la metodología
Solo una muestra de nuestros clientes en 43 países: la operación completa supera los 8.400 restaurantes y grupos gastronómicos intervenidos con la metodología MASTERESTAURANT®.
100 MontaditosUSAAcodres Norte de SantanderColombiaAma las empanadasColombiaArandanos BistróMéxicoAsados al BarrilColombiaBalsámicoColombiaBarrelHouse NYUSABazfexEcuadorBetos Parrilla BoyacenseColombiaBocas GrillColombiaBorgersEcuadorBronte ConnectionPanamáCafe Carola PaisMéxicoCallejero Social foodColombiaCasa blancaUSACazuelitas and GrillColombiaChefsolutionUSAChirivico WingsColombiaClassic BurgerGuatemalaCoco PlaceColombiaCumaco Arepa HouseUSADACPUSADel Río restauranteMéxicoDellacasa Café-BistróBoliviaDisney Cruise LineUSADon Burrito TexMexChileDonde Pino RestauranteColombiaEl Ají RestauranteMéxicoEl ChurrascoColombiaEl JardinCosta RicaEl Parche comida colombianaColombiaEl Reyna MariscosMéxicoEmpanadas Factory Los Andes RestaurantUSAEntre SantosUSAFeel FitColombiaFifi's on the BeachUSA100 MontaditosUSAAcodres Norte de SantanderColombiaAma las empanadasColombiaArandanos BistróMéxicoAsados al BarrilColombiaBalsámicoColombiaBarrelHouse NYUSABazfexEcuadorBetos Parrilla BoyacenseColombiaBocas GrillColombiaBorgersEcuadorBronte ConnectionPanamáCafe Carola PaisMéxicoCallejero Social foodColombiaCasa blancaUSACazuelitas and GrillColombiaChefsolutionUSAChirivico WingsColombiaClassic BurgerGuatemalaCoco PlaceColombiaCumaco Arepa HouseUSADACPUSADel Río restauranteMéxicoDellacasa Café-BistróBoliviaDisney Cruise LineUSADon Burrito TexMexChileDonde Pino RestauranteColombiaEl Ají RestauranteMéxicoEl ChurrascoColombiaEl JardinCosta RicaEl Parche comida colombianaColombiaEl Reyna MariscosMéxicoEmpanadas Factory Los Andes RestaurantUSAEntre SantosUSAFeel FitColombiaFifi's on the BeachUSA
Fogo Do MarPerúFonda tipicos cocina tradicional colombianaColombiaFreddy's FriendsMéxicoGarrisonMéxicoGreen HillHondurasGrupo Gastronómico Corazón de mayahuelMéxicoGrupo Lidany'sMéxicoGrupo Veho Hospitality GroupUSAHerencia LópezMéxicoHornitos Bakery Llc ClifonUSAHotel del Arte Santa RitaMéxicoHotel restaurante palmas de Santa ElenaColombiaIL NONNO Trattoria de BarrioColombiaIssa's Venezuelan Food LLCUSAJoe'sColombiaKFCHondurasLa BaraccaDinamarcaLa CanteraMéxicoLa Casona ExpressMéxicoLa Crema Food and GrillUSALA FUNDACIÓN 1596MéxicoLa Hechicera Resto BarColombiaLa Parrilla Mexican Restaurant-Casi Cielo-La CarretaUSALa RomanaColombiaLa Tóxica RestauranteCanadaLas Chulas Auténtica Comida MexicanaMéxicoLe ParcRepublica DominicanaLeon GuanajuatoMéxicoLotus Flower RestaurantChileLupe restauranteUSAMajestic Portuguese BakehouseUSAMangucciColombiaMatchaCháColombiaMerkavaMéxicoMi Nona CaféColombiaMister.A Pollo ApanadoArrecifeFogo Do MarPerúFonda tipicos cocina tradicional colombianaColombiaFreddy's FriendsMéxicoGarrisonMéxicoGreen HillHondurasGrupo Gastronómico Corazón de mayahuelMéxicoGrupo Lidany'sMéxicoGrupo Veho Hospitality GroupUSAHerencia LópezMéxicoHornitos Bakery Llc ClifonUSAHotel del Arte Santa RitaMéxicoHotel restaurante palmas de Santa ElenaColombiaIL NONNO Trattoria de BarrioColombiaIssa's Venezuelan Food LLCUSAJoe'sColombiaKFCHondurasLa BaraccaDinamarcaLa CanteraMéxicoLa Casona ExpressMéxicoLa Crema Food and GrillUSALA FUNDACIÓN 1596MéxicoLa Hechicera Resto BarColombiaLa Parrilla Mexican Restaurant-Casi Cielo-La CarretaUSALa RomanaColombiaLa Tóxica RestauranteCanadaLas Chulas Auténtica Comida MexicanaMéxicoLe ParcRepublica DominicanaLeon GuanajuatoMéxicoLotus Flower RestaurantChileLupe restauranteUSAMajestic Portuguese BakehouseUSAMangucciColombiaMatchaCháColombiaMerkavaMéxicoMi Nona CaféColombiaMister.A Pollo ApanadoArrecife
Morada hoteles y restaurantesMéxicoMyos sushiVenezuelaNina Burguer & cocktailsEspañaOrinoco Food TruckUSAPanadería KUTYColombiaPanela BistróColombiaPardosColombia Parrilla Puerta Norte (MéxicoPepitos GrillEcuadorPikeo PicnicColombiaPizzeria la GrottaVenezuelaPollo Brasa y Sazon / Brasa y SazonUSAPorti sas / Neblinas RestauranteColombiaQuintaPuertaChileRest Francesco'sMéxicoRestaurant Tacos tj 664USARestaurante ChillinPanamáRestaurante el TrébolMéxicoRestaurante La CarretaMéxicoRestaurante La PampeColombiaRestaurante Los danzantesMéxicoRestaurante ParcerosEspañaRestaurante Sabor AndinoItaliaRestaurantes PADColombiaRoman RestauranteColombiaSanta PeccatoSanta Cruz BoliviaSelváticoColombiaSopas y Picadas villa inesColombiaStudio Media MarketingUSASweet ArtColombiaTaquito GrillMéxicoThe Dinner HouseBelizeToidoi Cantina VietnamitaGuatemalaTributo GastrobarColombiaTropique food clubColombiaUrban WingsMéxicoWine MarketMéxicoMorada hoteles y restaurantesMéxicoMyos sushiVenezuelaNina Burguer & cocktailsEspañaOrinoco Food TruckUSAPanadería KUTYColombiaPanela BistróColombiaPardosColombia Parrilla Puerta Norte (MéxicoPepitos GrillEcuadorPikeo PicnicColombiaPizzeria la GrottaVenezuelaPollo Brasa y Sazon / Brasa y SazonUSAPorti sas / Neblinas RestauranteColombiaQuintaPuertaChileRest Francesco'sMéxicoRestaurant Tacos tj 664USARestaurante ChillinPanamáRestaurante el TrébolMéxicoRestaurante La CarretaMéxicoRestaurante La PampeColombiaRestaurante Los danzantesMéxicoRestaurante ParcerosEspañaRestaurante Sabor AndinoItaliaRestaurantes PADColombiaRoman RestauranteColombiaSanta PeccatoSanta Cruz BoliviaSelváticoColombiaSopas y Picadas villa inesColombiaStudio Media MarketingUSASweet ArtColombiaTaquito GrillMéxicoThe Dinner HouseBelizeToidoi Cantina VietnamitaGuatemalaTributo GastrobarColombiaTropique food clubColombiaUrban WingsMéxicoWine MarketMéxico
Toolkit MASTERESTAURANT®
Herramientas relacionadas
Del mismo toolkit, elegidas por cercania al tema de esta herramienta.
 MASTERESTAURANT®