 MASTERESTAURANT®
Operadores que reportaron que su restaurante NO fue rentable
National Restaurant AssociationBlog MASTERESTAURANT® · Blog post #011 · Rentabilidad
Diego F. Parra · CREADOR DE LA METODOLOGÍA MASTERESTAURANT®
Rentabilidad de restaurantes más allá de las ventasBlog post #011 de Diego F. Parra: cómo mejorar la operación interna de tu restaurante para impulsar tus ganancias
La rentabilidad de restaurantes no depende solo de vender más: depende de la operación interna y del modelo de negocio. El post #011 recorre los pasos, del canvas a las recetas estándar, los márgenes, los alimentos y bebidas y los nuevos modelos de ingreso.
Ver todas las herramientas+8.400restaurantes aplican su metodología
43países con grupos acompañados
+65Mvisualizaciones al año
2idiomas de atención: ES - EN
Las hojas del toolkit
Las herramientas para ganar rentabilidad, gratis
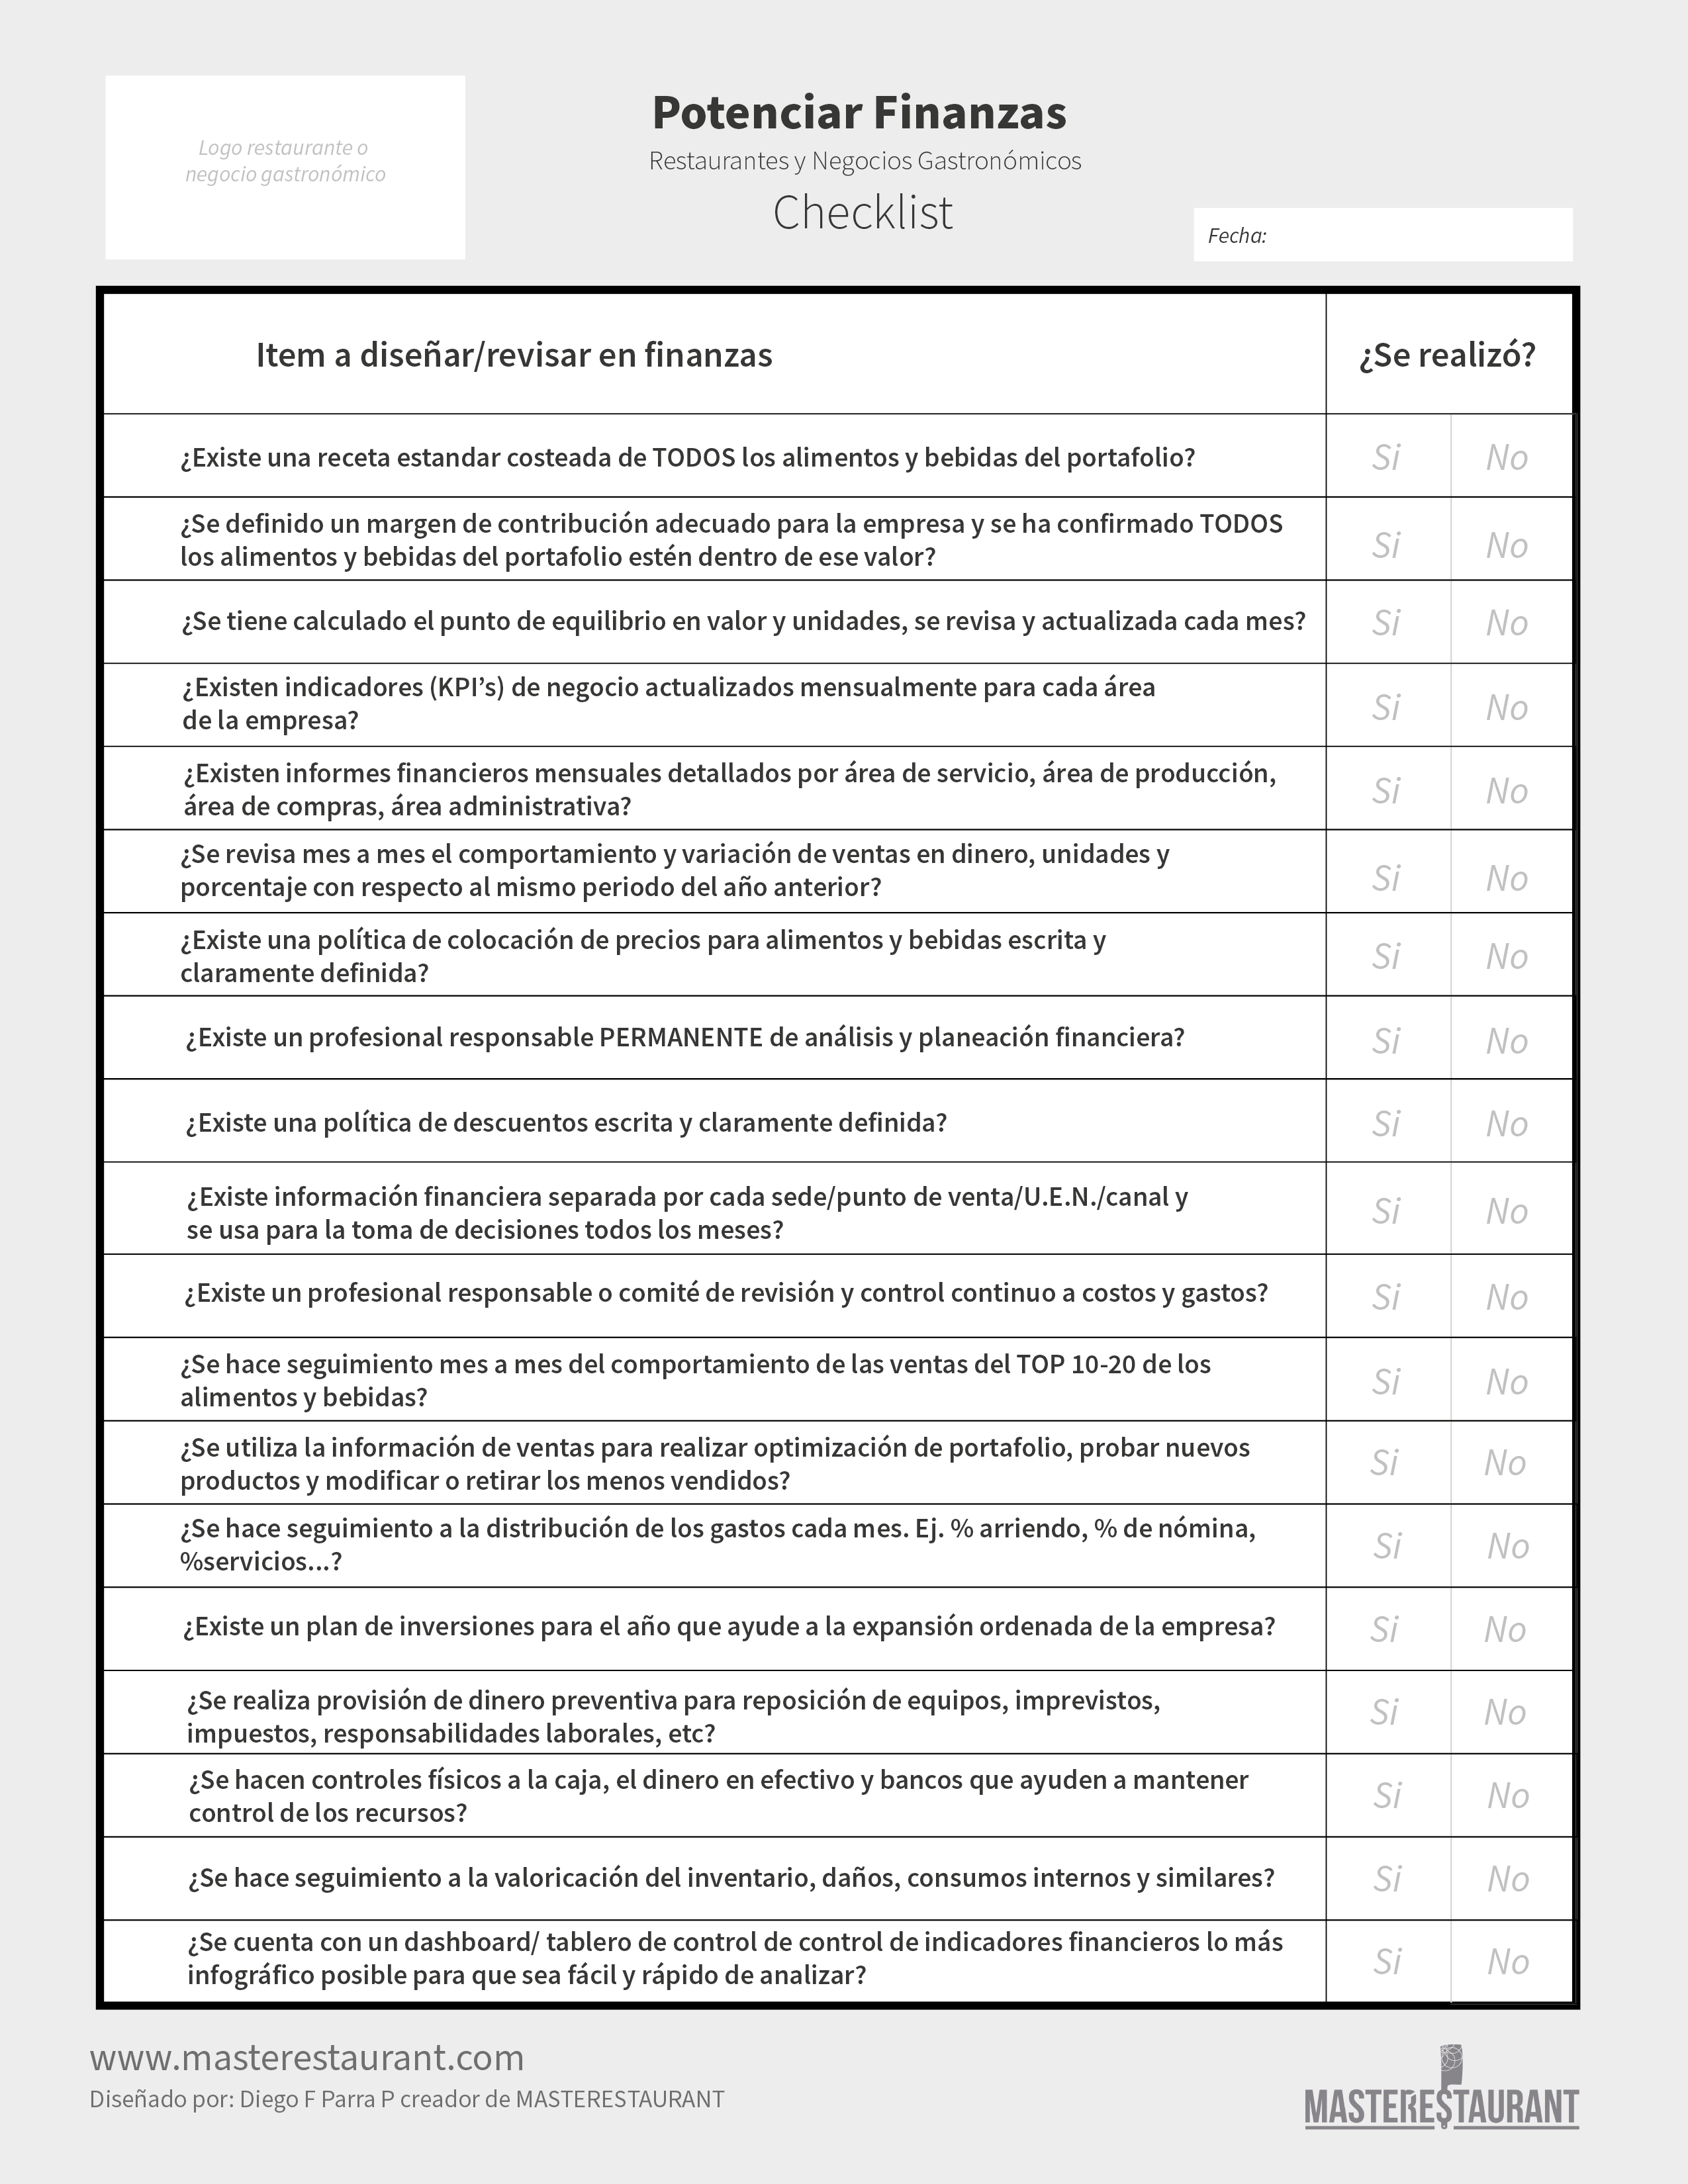
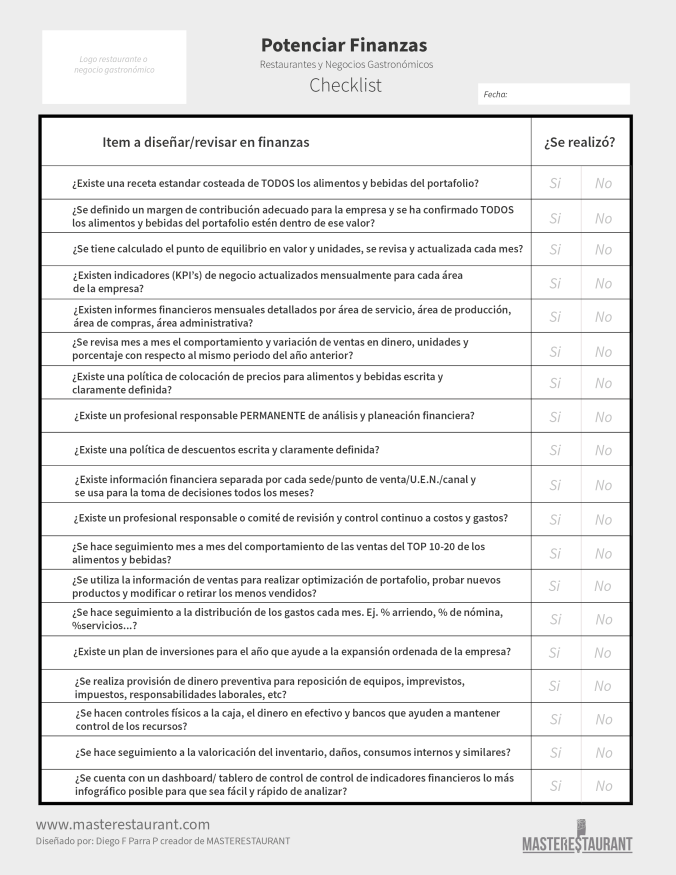
Checklist para potenciar finanzas
Los controles de materias primas, nómina y servicios que el post echa de menos.
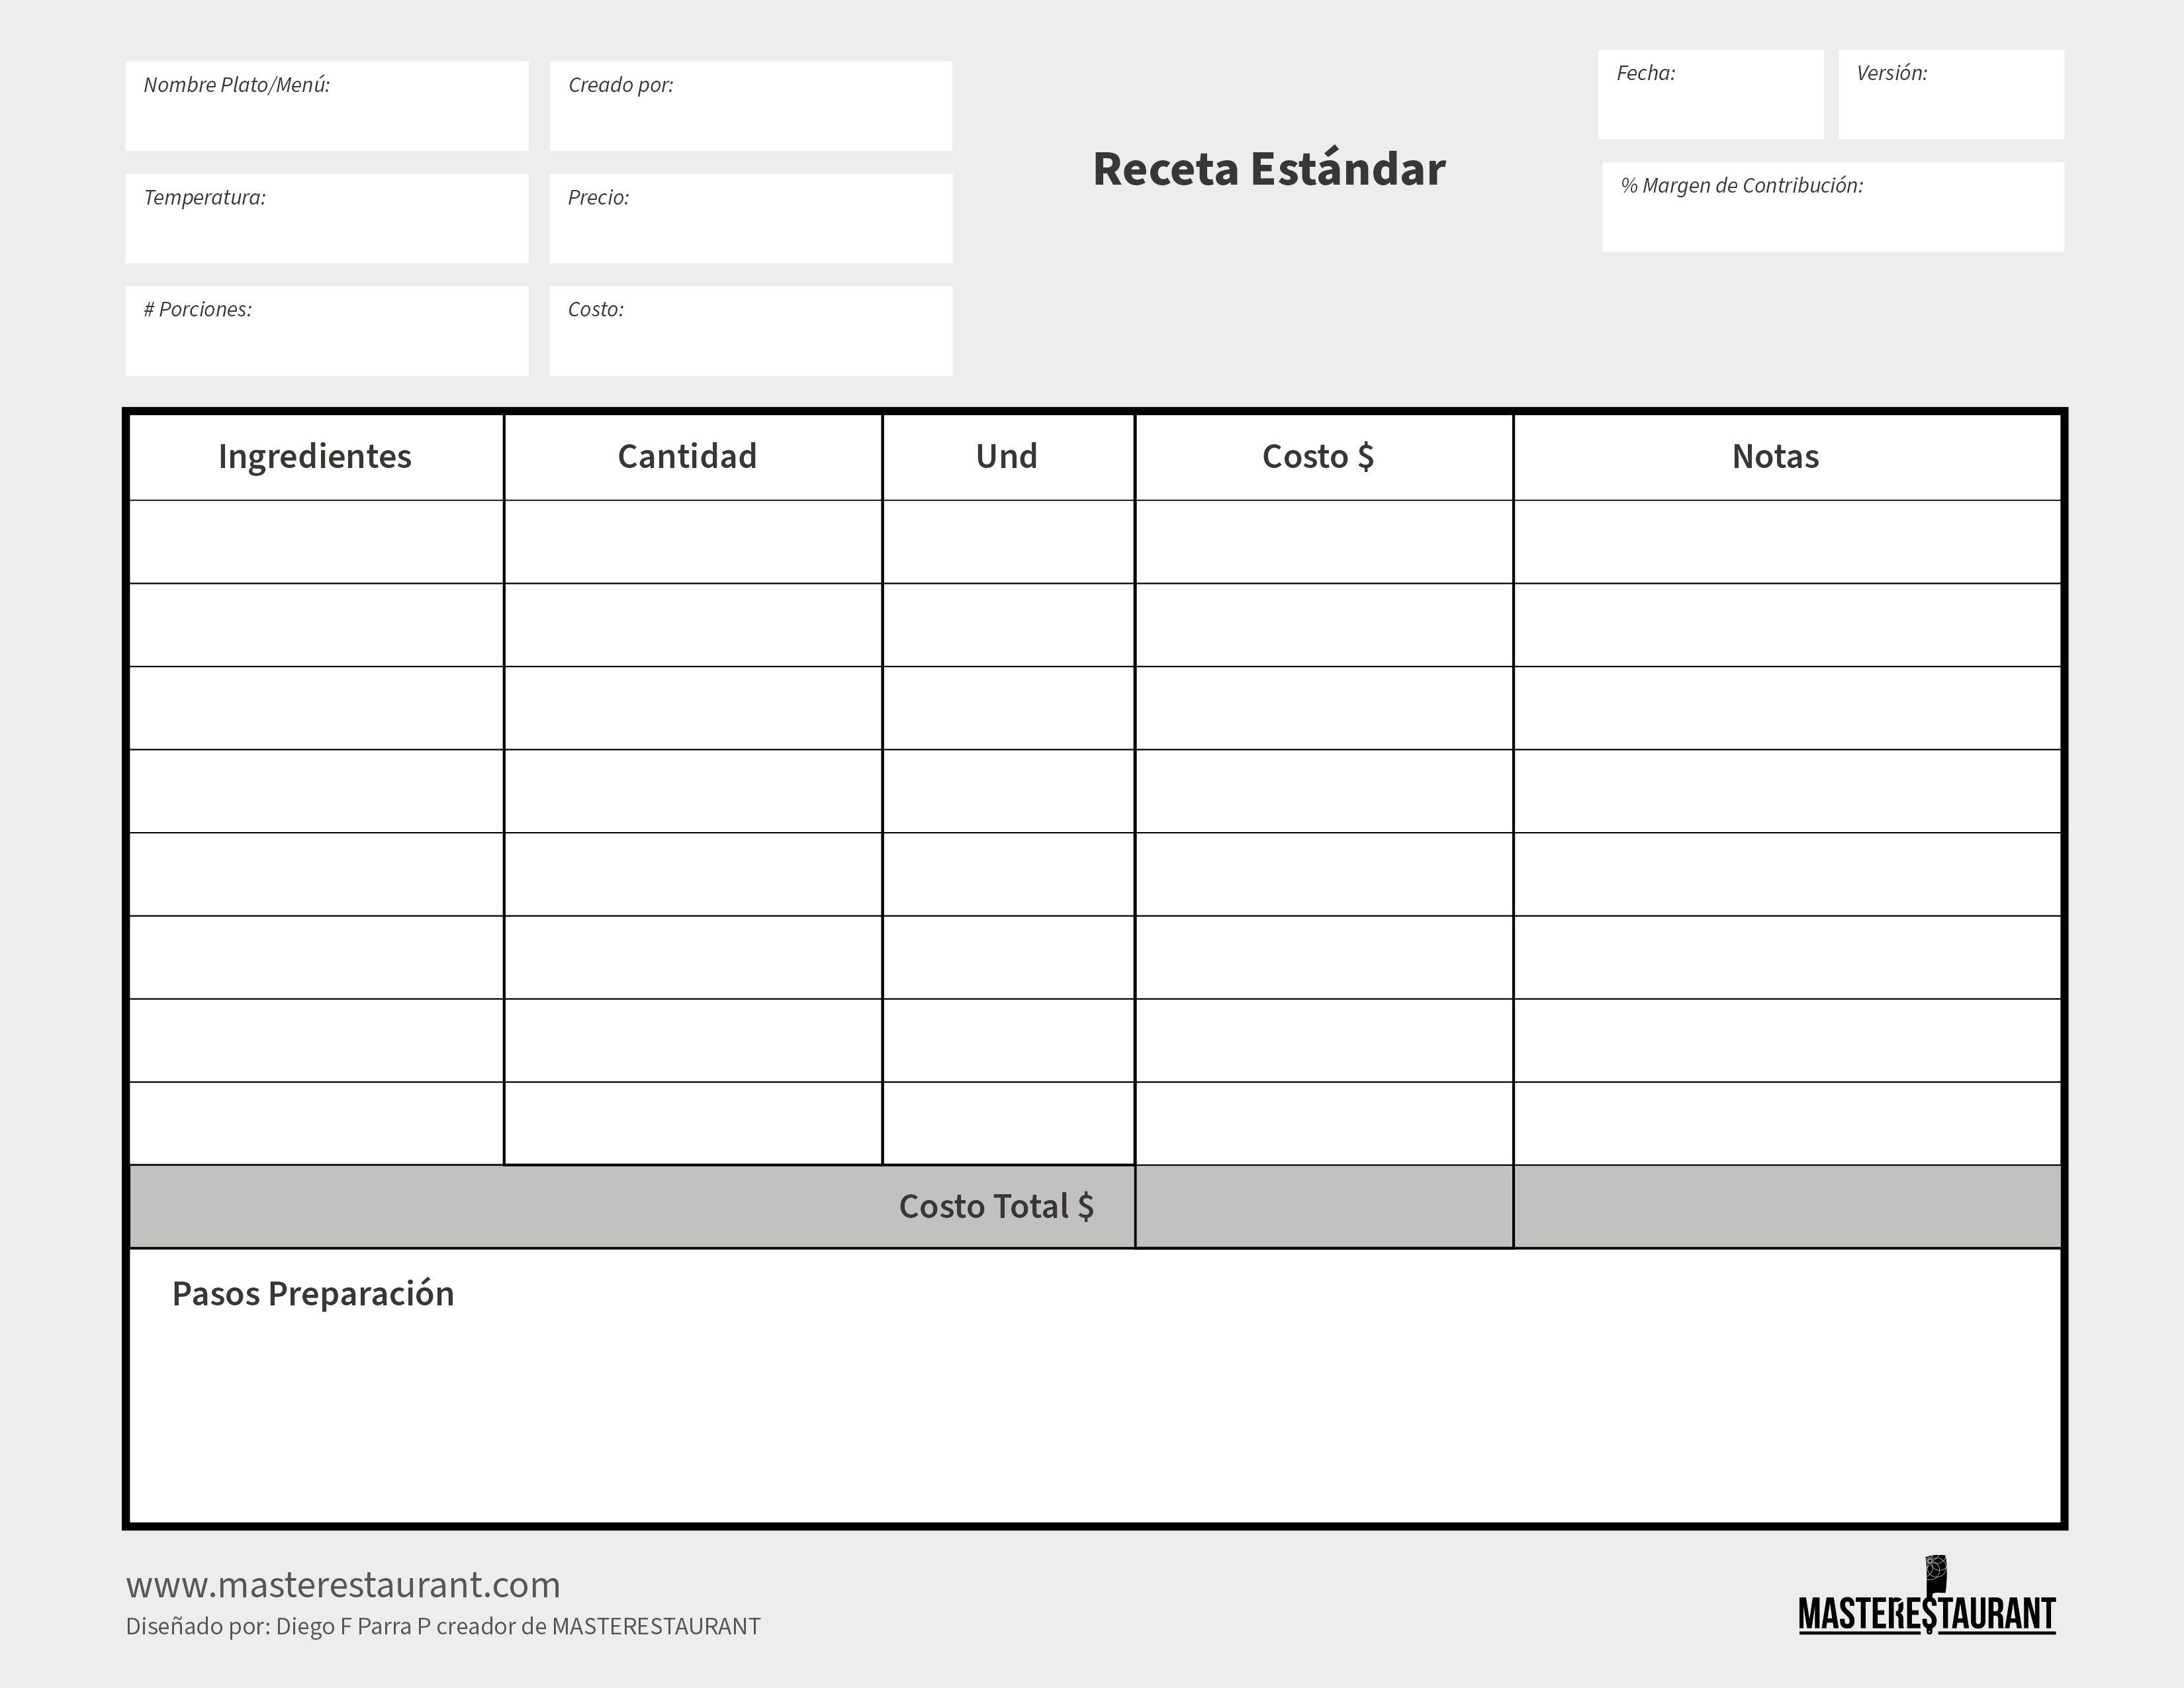
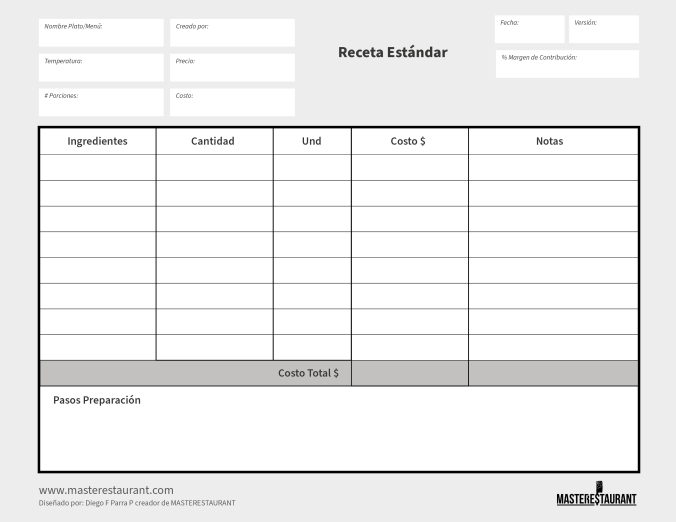
Formato de receta estándar
Costos, margen y mermas de los 10 platos más vendidos.
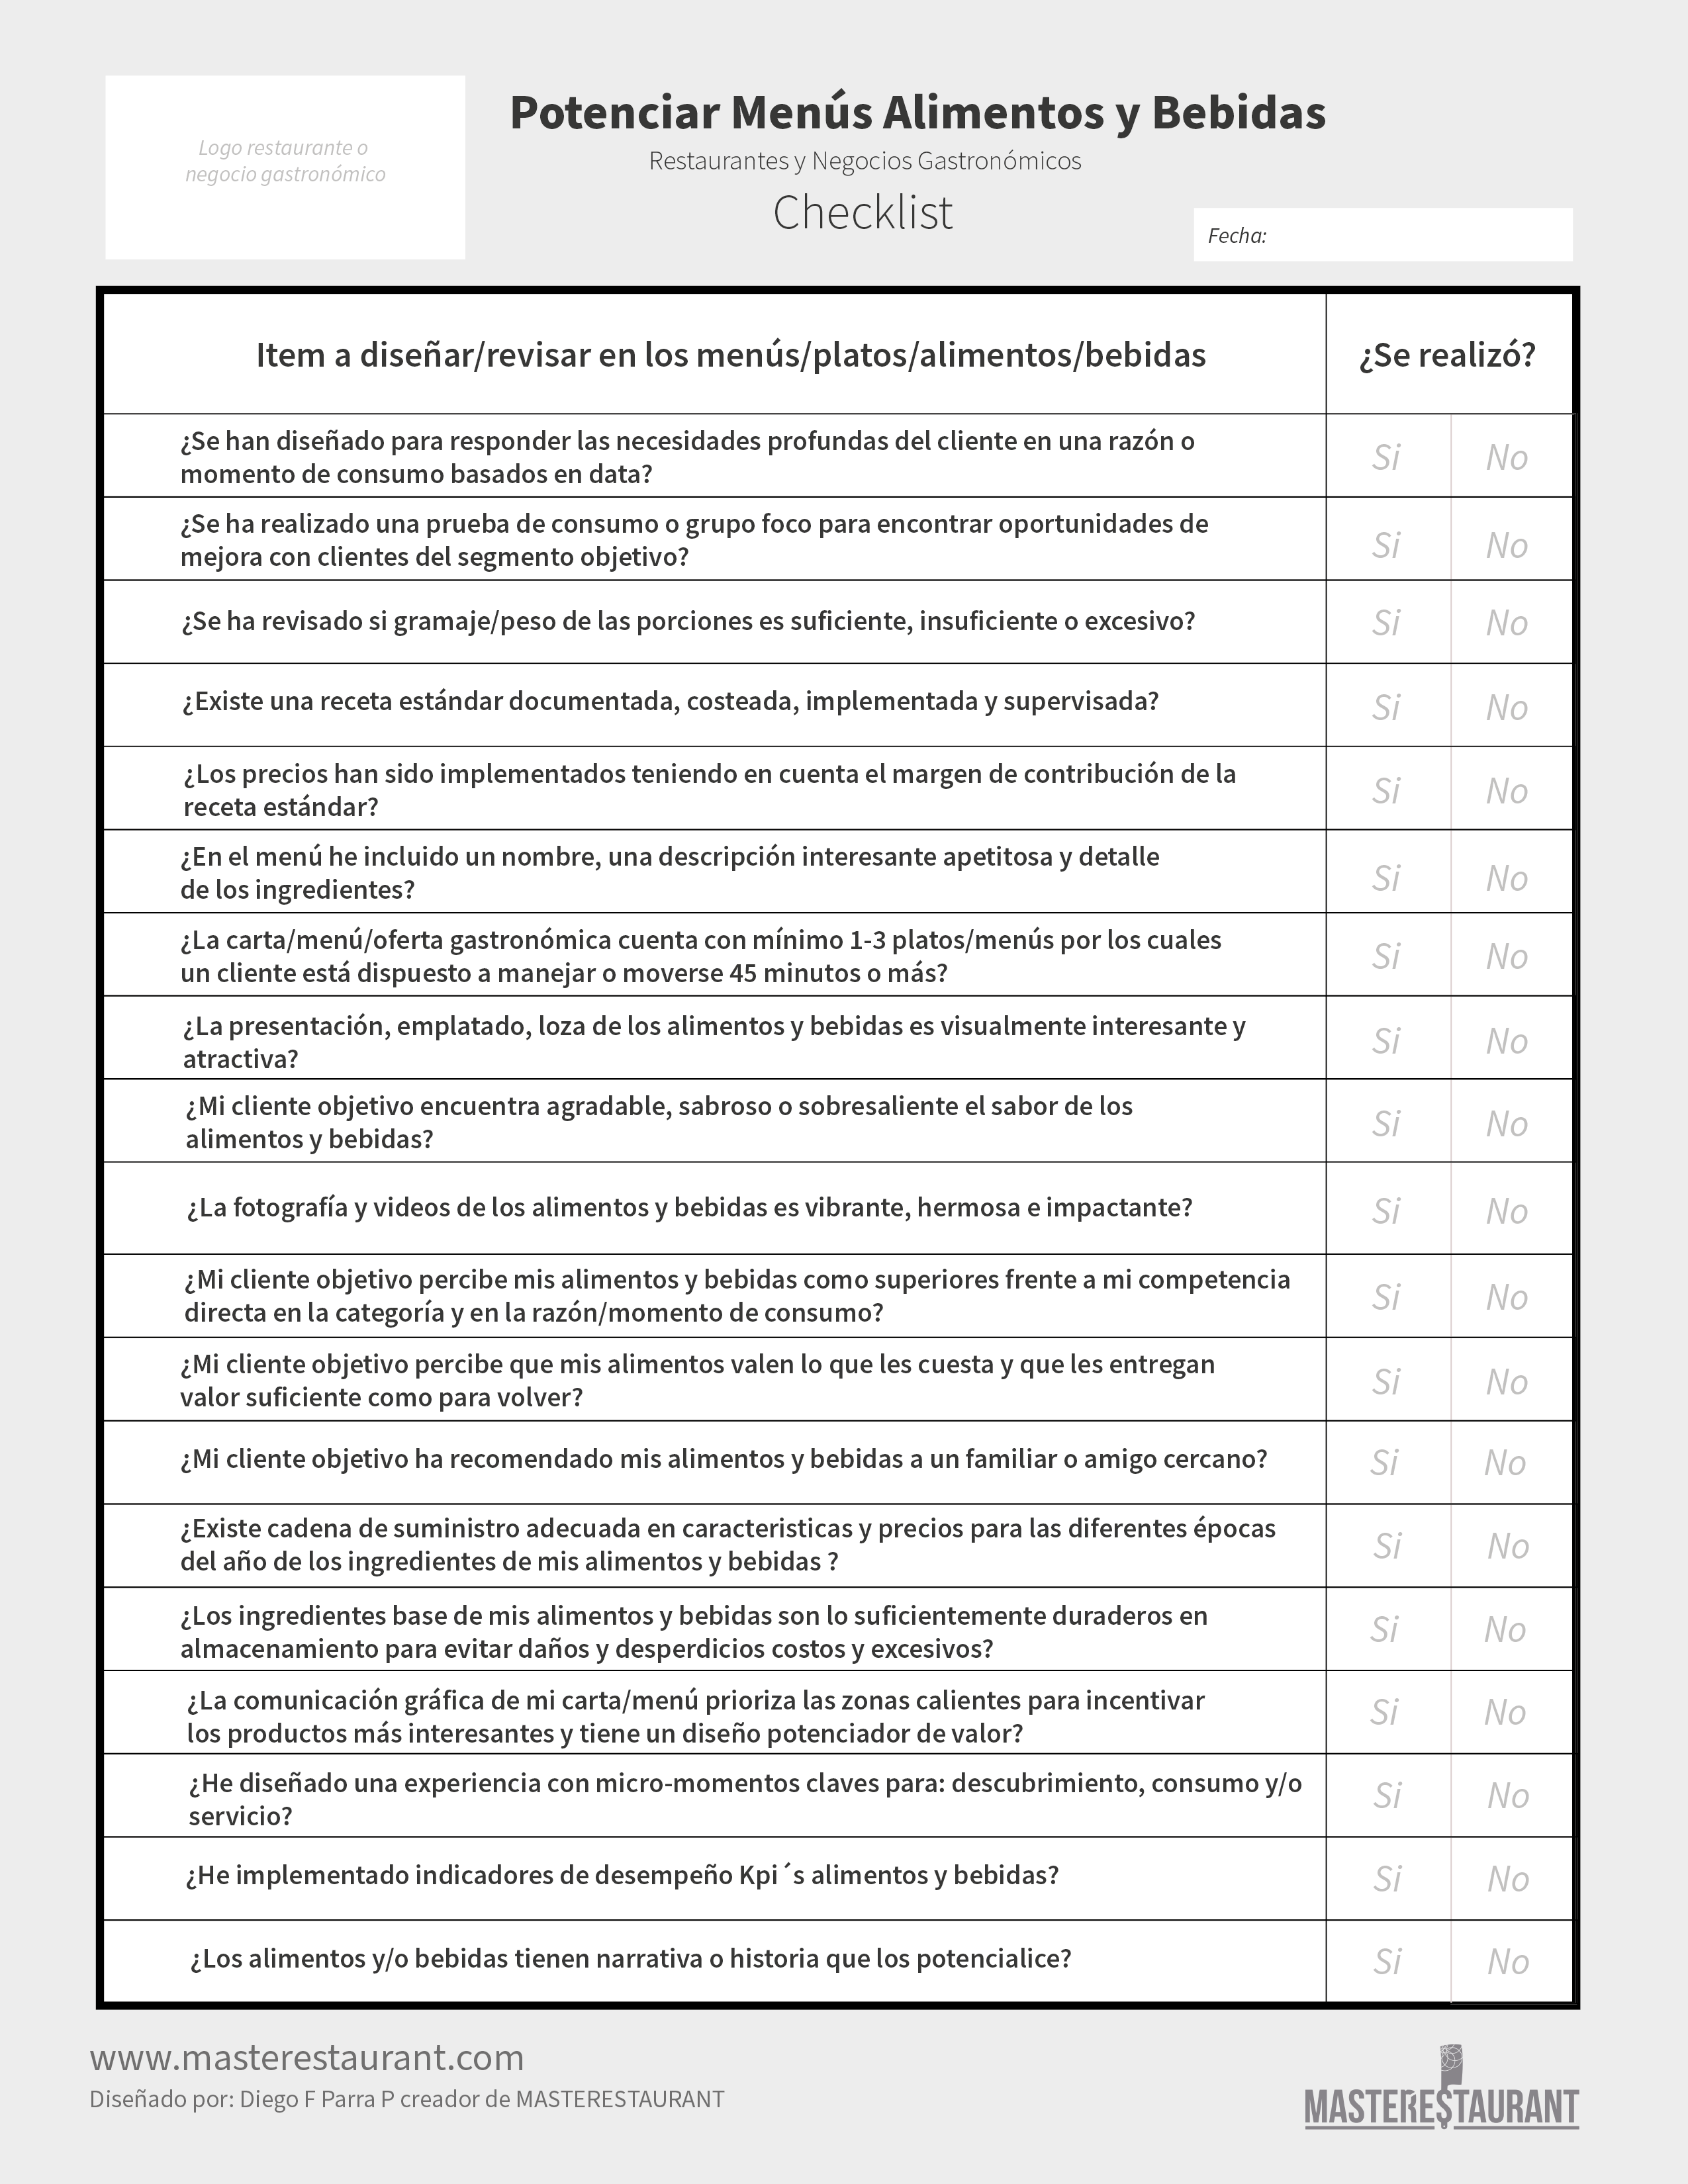
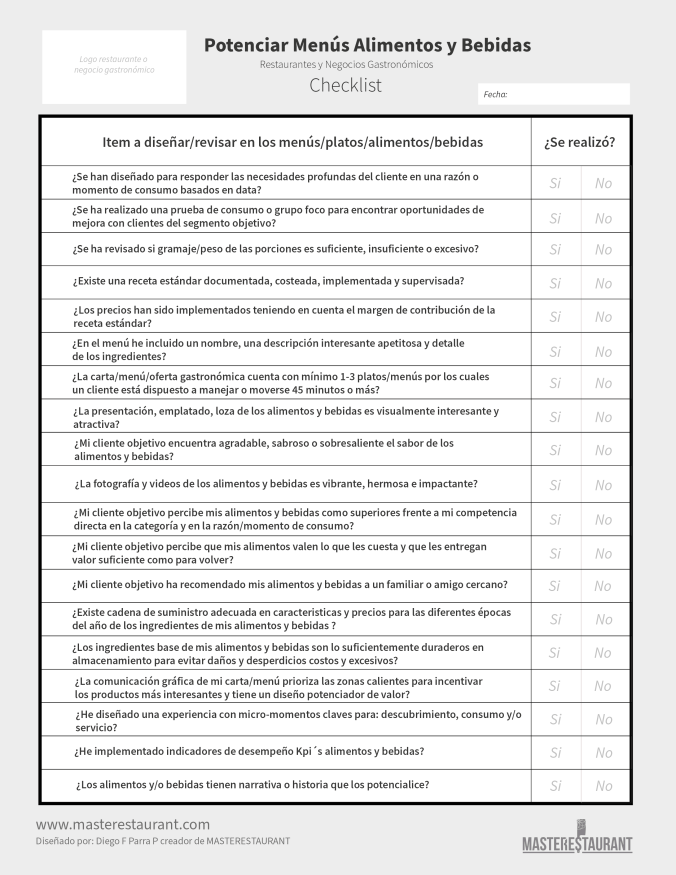
Checklist para potenciar menús
La lista de chequeo para potenciar alimentos y bebidas.
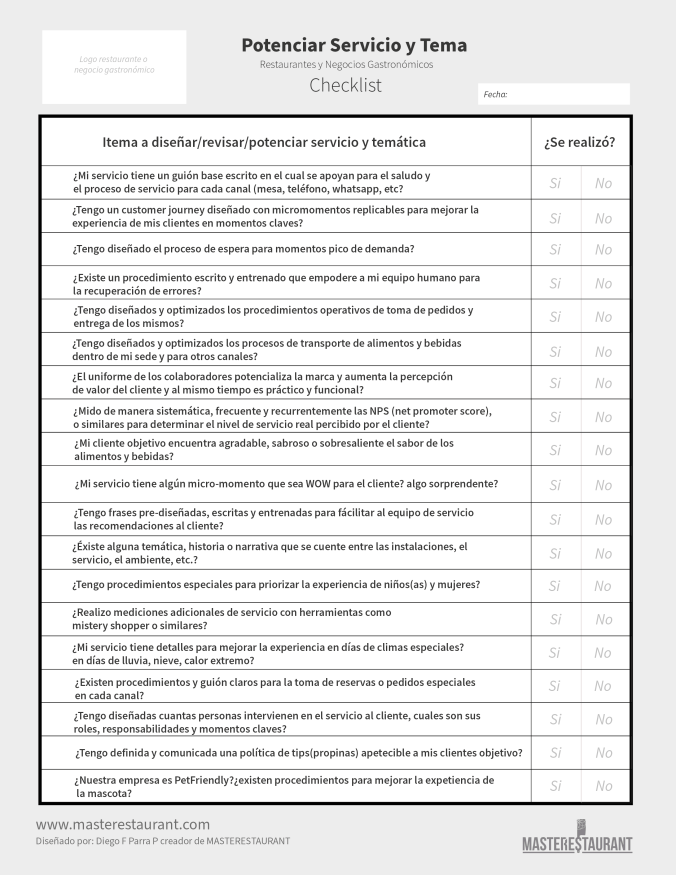
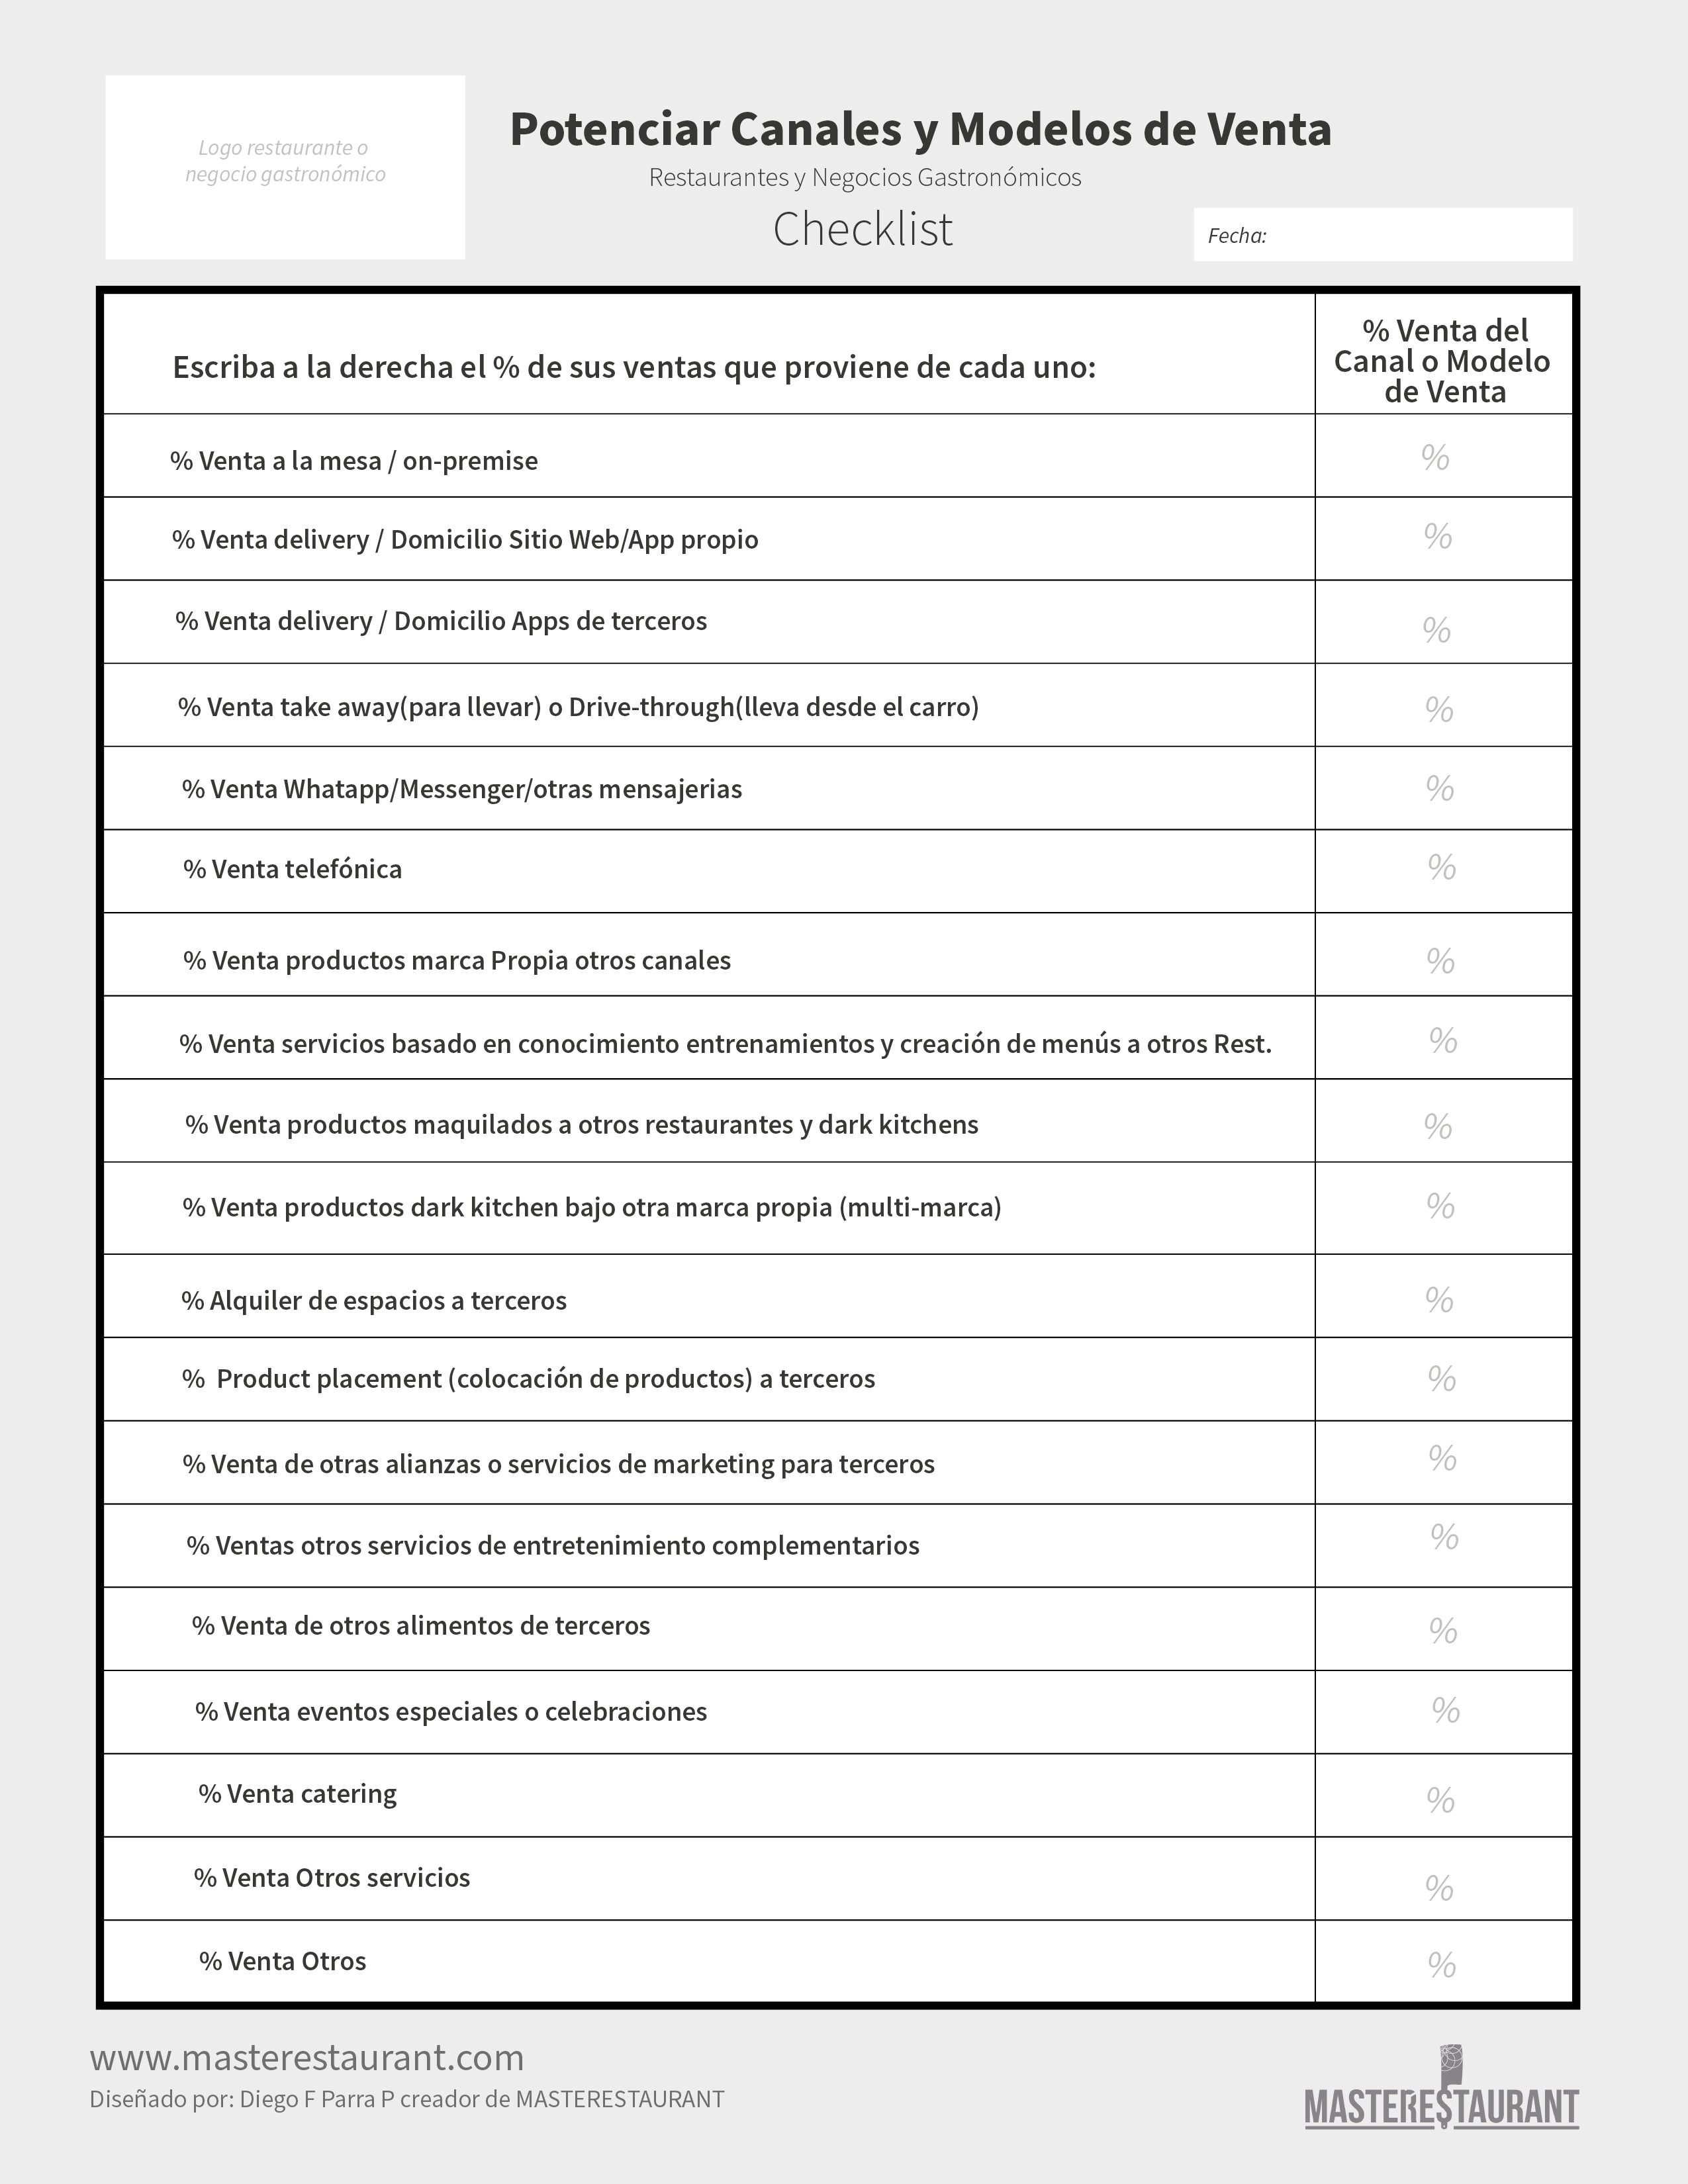
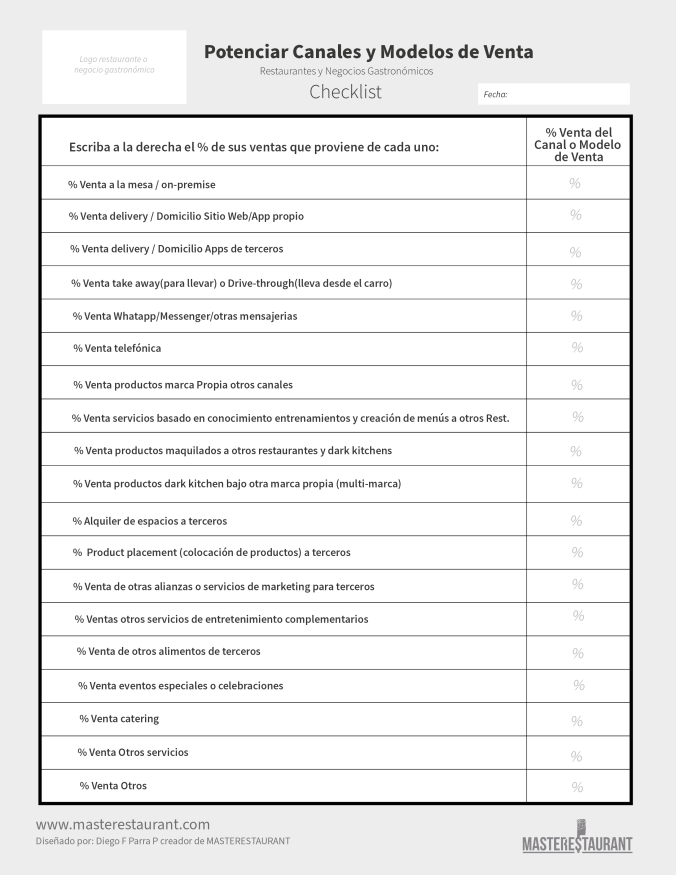
Checklist de canales y modelos de venta
Nuevos modelos de ingreso más allá de las ventas tradicionales.
Validación internacionalMira el perfil de Diego F. Parra en Radar Speakers, el radar de conferencistas más importante del mundo.Ver perfil en Radar Speakers →
42 % 34,2% vs 42,9% 32.0% 
@masterestaurant
Cinco pasos para ganar más sin depender de vender más
En la industria gastronómica, la rentabilidad de un restaurante va más allá de aumentar las ventas. El post #011 del blog de Diego F. Parra propone enfocarse en la operación interna y el modelo de negocio para aumentar la rentabilidad de un restaurante, un restaurante virtual, una dark kitchen o cualquier negocio gastronómico.
Esta guía sigue sus pasos en orden: el canvas del modelo de negocio, las recetas estándar de los platos más vendidos, los márgenes de contribución y la estructura de costos, los alimentos y bebidas y los nuevos modelos de ingreso. Sirve como lista de revisión para el dueño, el gerente o el socio que siente que el restaurante vende, pero no deja lo que debería.
¿Por qué la rentabilidad de restaurantes va más allá de las ventas?
Porque vender más no siempre es la solución. La rentabilidad de restaurantes depende de la operación interna y del modelo de negocio: lo que se gana en ventas se pierde si los costos, las recetas y los procesos no están bajo control.
El post #011 de Diego F. Parra lo plantea como una forma de maximizar los resultados de un restaurante o negocio gastronómico: antes de salir a buscar más clientes, mejorar lo que ya pasa dentro. Una venta adicional con un plato mal costeado o con mermas sin control deja menos de lo que parece, y a veces nada.
Por eso la ruta del post empieza por el modelo de negocio, sigue por las recetas estándar, los márgenes y la estructura de costos, pasa por los alimentos y bebidas y termina en nuevos modelos de ingreso. Es una revisión interna que no deja áreas por fuera, tampoco la de los socios, y que se repite: la conclusión del post es buscar constantemente nuevas formas de innovar y adaptarse a lo que cambia en los clientes.
¿Cómo ayuda el canvas a mejorar la rentabilidad de un restaurante?
Es el primer paso. Un canvas de restaurantes lo más sólido posible aclara quién es tu público objetivo y cuáles son las razones y momentos de consumo por los que te elige, y con eso adaptas la propuesta de valor.
Comprender a quién te diriges, cuándo y por qué tus clientes eligen tu restaurante es lo que permite ajustar la propuesta de valor con estrategia y no por intuición. Al revisar en detalle cada uno de los elementos del canvas aparecen oportunidades de mejora y de crecimiento para el restaurante. En los restaurantes y negocios gastronómicos nuevos, al principio se plantean hipótesis basadas en la observación y el estudio de la competencia.
A medida que se entiende mejor la industria, el modelo de negocio se va limpiando, y eso facilita implementar estrategias de growth y marketing con menos desperdicio de esfuerzo y de dinero. El mapa de razones y momentos de consumo del toolkit sirve para ese primer trabajo.
¿Por qué revisar las recetas estándar para ganar rentabilidad?
Porque cada plato mal definido cuesta dinero en cada venta. El post propone revisar o actualizar las recetas estándar empezando por los 10 platos más vendidos, optimizadas en costos, margen de contribución, controles de mermas y sabores.
Una receta bien definida y bien ejecutada mantiene la consistencia y la calidad del plato y, al mismo tiempo, controla el costo de los ingredientes. Empezar por los más vendidos concentra el esfuerzo donde está el volumen: una pequeña diferencia de costo en un plato que sale muchas veces pesa más que en uno que casi no se pide. El post insiste en un punto que se suele olvidar: vincular al equipo humano al proceso.
Si la cocina siente que la receta estándar se le impone, la resistencia frena la optimización; si participa, la implementación es más fácil. El formato de receta estándar del toolkit sirve para documentar cada plato con su costo.
¿Cómo se actualizan los márgenes y la estructura de costos del restaurante?
Plato por plato: el margen de contribución es la diferencia entre el precio de venta y los costos directos. El post de Diego F. Parra apunta a un margen de contribución unitario entre el 60 % y el 70 %.
Además de los márgenes, hay que analizar la estructura de costos del restaurante y buscar oportunidades para optimizarla sin comprometer la calidad ni la experiencia del cliente. Recortar donde el cliente lo nota termina costando ventas.
El post señala que este es uno de los problemas comunes en restaurantes y negocios gastronómicos: no hay controles estrictos sobre algunos de los aspectos más costosos de la operación, que son las materias primas, el producto en proceso, la nómina y los servicios generales. Sin esos controles, el margen calculado en la receta no llega al estado de resultados. El checklist para potenciar las finanzas del toolkit ordena esa revisión.
¿Cómo vender más en un restaurante sin perder rentabilidad?
Potenciando los alimentos y bebidas: aumentar la recompra y el ticket promedio con ingredientes, presentaciones, combinaciones o promociones especiales, sobre platos que ya tienen su margen revisado.
El post propone dos herramientas para encontrar esas oportunidades de mejora en los platos: la lista de chequeo de MASTERESTAURANT para potenciar alimentos y bebidas y la «T de diseño de alimentos y bebidas» del libro «De esclavo a dueño». La lista revisa el portafolio plato por plato; la T ordena qué elementos del producto se pueden trabajar.
El objetivo no es solo vender más: es brindar una experiencia gastronómica única que genere fidelidad y satisfacción en los clientes, porque la recompra es la venta que cuesta menos conseguir. Por eso este paso va después de las recetas y los márgenes: vender más de un plato que deja poco solo agranda el problema.
¿Qué nuevos modelos de ingreso puede explorar un restaurante?
Varios, según el post: cocinas ocultas con múltiples marcas, servicios a terceros, tecnología y datos para mejorar la eficiencia, nuevos canales para promocionar los productos estrella y alianzas estratégicas incluso con competidores.
La idea es no limitarse a las ventas tradicionales del salón. Diversificar las fuentes de ingresos puede abrir nuevas oportunidades y aumentar la rentabilidad del restaurante, siempre que cada opción se evalúe con el mismo rigor de los pasos anteriores: qué margen deja, qué capacidad usa y si encaja con la propuesta de valor.
Una cocina oculta multimarca aprovecha la cocina y el equipo existentes; los servicios a terceros venden lo que el restaurante ya sabe hacer; la tecnología y los datos bajan costos. El checklist para potenciar canales y modelos de venta del toolkit sirve para revisar cuáles tienen sentido en tu caso antes de invertir.
¿Por qué la revisión de rentabilidad también incluye a los socios?
Porque hay socios de restaurantes y negocios gastronómicos que, en lugar de generar valor, se han vuelto un sobrecosto para la empresa. La revisión interna se extiende a todas las áreas, incluidos los socios.
Es la parte más incómoda del proceso y por eso se suele saltar. El post la plantea sin rodeos: no hay que tener temor a desenredar la maraña de socios. Un socio que cobra sin aportar, que duplica funciones o que bloquea decisiones afecta la rentabilidad igual que una receta mal costeada, aunque no aparezca en el costo del plato.
La conversación es más sencilla cuando se hace con información: qué aporta cada uno, qué rol cumple y cuánto le cuesta al negocio. El mapa de socios del toolkit sirve para ordenarla, y la masterclass sobre socios de MASTERESTAURANT trata el tema a fondo. Vincular a los socios desde el comienzo evita que la revisión se sienta como un ataque.
Ejemplo
Revisión de márgenes de ejemplo: los platos más vendidos
La fórmula del post aplicada a cinco platos de un restaurante de ejemplo: margen de contribución unitario = precio de venta − costos directos, y su porcentaje sobre el precio, frente al rango del 60 % al 70 % que propone el post.
| Plato (ejemplo) | Precio de venta | Costos directos | Margen de contribución unitario | % de margen | Frente al rango del post |
|---|---|---|---|---|---|
| Plato 1 (el más vendido) | 100 | 32 | 68 | 68 % | Dentro del rango |
| Plato 2 | 80 | 36 | 44 | 55 % | Por debajo: revisar receta o precio |
| Plato 3 | 120 | 42 | 78 | 65 % | Dentro del rango |
| Plato 4 | 60 | 27 | 33 | 55 % | Por debajo: revisar mermas y porción |
| Plato 5 | 90 | 30 | 60 | 67 % | Dentro del rango |
Cifras de ejemplo, no de un restaurante real ni promedios de mercado, en una moneda cualquiera. El rango del 60 % al 70 % es el criterio del post #011, no un dato de mercado; cada restaurante lo contrasta con su receta estándar costeada.
Datos con fuentes
Por qué los costos y la operación deciden la rentabilidad: lo que dicen las fuentes
Costos laborales de los restaurantes de servicio completo rentables frente a los no rentables
National Restaurant AssociationEl costo de alimentos en restaurantes de servicio completo fue del 32,0% de las ventas (mediana, 2024)
National Restaurant AssociationRECURSOS
Estudios, guías y herramientas MASTERESTAURANT
Material de apoyo para elevar la operación en tu mercado — investigación MASTERESTAURANT, casos reales y herramientas:
- PROMPT IAAnalizador de Variaciones de Costos de Recetas para Restaurantes
- WHITEPAPERCocinas de Producción Centralizada: Análisis de Viabilidad Financiera y Operativa del Modelo Comisariato
- ESTUDIOCómo mejorar permisos y licencias: método tradicional vs método Masterestaurant
- HERRAMIENTATimeline nuevo restaurante Masterestaurant
- ARTÍCULOConsultor de Restaurantes y Hospitality en Carolina
- ARTÍCULOConsultoría para Restaurantes en Ciudad de Guatemala
- ARTÍCULOConsultor de Restaurantes y Hospitality en Arlington
Quién lo escribe
Una guía de quien revisa la operación de restaurantes por dentro, no teoría de escritorio
La escribe Diego F. Parra, creador de la metodología MASTERESTAURANT: ingeniero y consultor con más de 20 años trabajando dentro de restaurantes, cocinas ocultas y grupos gastronómicos en 43 países.
Es el post #011 de su blog: la rentabilidad más allá de las ventas, con los pasos para mejorar la operación interna y el modelo de negocio con las herramientas de la metodología y del libro «De esclavo a dueño».
En esta versión se notan tres decisiones: cada paso responde una pregunta concreta, la tabla convierte el margen de contribución en un cálculo de ejemplo, y la revisión de los socios tiene su propia respuesta.
La metodología
Conozca la metodología MASTERESTAURANT
Detrás de cada restaurante que crece con rentabilidad hay un sistema, no la suerte: la metodología MASTERESTAURANT, aplicada en más de 8.400 restaurantes de 43 países.
¿Quién es Diego F. Parra?
Ingeniero y consultor C-Suite, autor de 3 libros con ISBN y creador de la metodología MASTERESTAURANT, aplicada por más de 8.400 restaurantes en 43 países.
Doctrina publicada
Los libros que cambiaron la gestión de restaurantes
De Esclavo a Dueño
La guía de Diego F. Parra para estructurar restaurantes, dark kitchens y empresas HORECA sostenibles y rentables, con procesos sólidos y modelos que no dependan del dueño. Disponible en Amazon.
Triunfar o Morir en el Intento
Herramientas prácticas y estrategias clave para diseñar y operar restaurantes y negocios gastronómicos de manera eficiente.
Podcast: Masterestaurant — Errores para Restaurantes
La autopsia pública de los errores que quiebran restaurantes, para no repetirlos. Cada episodio es doctrina operativa condensada, de acceso abierto, directa y sin anestesia.
Escuchar en SpotifyDescargas
Recursos y accesos
Programa EXPONENCIAL
Ruta de transformación de 8 semanas para tu restaurante: finanzas, estandarización, servicio y ventas, con mentorías 1 a 1 con Diego F. Parra.
Ver EXPONENCIALAI Executive
Programa ejecutivo de 8 semanas de Inteligencia Artificial para líderes de restaurantes: marketing, ventas, finanzas, operación, dashboards y automatizaciones.
Ver AI ExecutiveClase gratis de costos para restaurantes
La clase de MASTERESTAURANT para empezar a ordenar los costos del restaurante.
Ver la claseCanvas de restaurantes
El primer paso del post: el modelo de negocio del restaurante en una hoja.
Ver el canvasLibro: De Esclavo a Dueño
La guía de Diego F. Parra para dejar de operar tu restaurante y empezar a dirigirlo. En Amazon.
Ver en AmazonPortafolio
Más servicios de Diego F. Parra y su equipo
Si quieres revisar la rentabilidad con acompañamiento, Diego F. Parra y su equipo lo hacen en retos, programas, membresías y consultorías. Estos son sus servicios:
Keynote Speaker y conferencista internacionalConsultoría y acompañamientos 1 a 1Mentoría personalizada para dueños (cupos limitados)Consultoría para grupos corporativos y holdingsConsultoría Celebrity RestaurantsAsesoría de restaurantes temáticosEntrenamientos y cursos especializadosMembresía 52 SemanasPitch Deck e inversión para restaurantesPrograma ExponencialPrograma 0.1 — Eleva Tu RestauranteKit de entrenamiento interactivo
Del formato al resultado
¿Quieres que esto funcione todos los días en tu restaurante?
La herramienta te da el formato. El programa te da el método y el acompañamiento para usarlo cada semana, con tu equipo.
DESCARGAChecklist para potenciar las finanzas (Excel)La hoja del toolkit MASTERESTAURANT para revisar costos, márgenes y caja de tu restaurante.Descargar gratis ↓RETOReto COSTOS RestaurantesToma el control de tus costos: food cost, mermas y márgenes para convertir ventas en utilidad real.Ver cómo funciona →PROGRAMAPrograma CASH Finanzas RestaurantesPrograma CASH: ordena las finanzas de tu restaurante, controla el flujo de caja y convierte ventas en utilidad real.Ver cómo funciona →
Contacto directo
¿Quieres revisar la rentabilidad de tu restaurante?
Tu mensaje llega directo al equipo de Diego F. Parra. Cuéntanos qué tipo de restaurante tienes y en qué paso sientes que se va el margen: te respondemos con una propuesta a la medida.

“Buscar cómo maximizar los resultados en restaurantes y negocios gastronómicos implica poder hacer mejoras internas a la operación: frecuentemente, vender más no es la solución.”
Diego F. Parra — Consultor internacional experto en crear, potenciar y escalar restaurantes, HORECA y hospitalidad
Metodología MASTERESTAURANT® aplicada por +8.400 restaurantes en 43 países · Autor de 3 libros con ISBN, entre ellos «De esclavo a dueño» · +20 años operando restaurantes, franquicias, dark kitchens y grupos HORECA en 4 continentes
Perfil completo →¿Dónde se está yendo el margen de tu restaurante?
Empieza por el checklist de finanzas, que es gratis. Si quieres que alguien lo revise contigo, escríbenos.
Explore mas
Herramientas y recursos relacionados
Las hojas del toolkit, los posts del blog y las guías de MASTERESTAURANT para ganar rentabilidad sin depender de vender más.
Mejor conferencista de restaurantes del mundoMejor consultor de restaurantes del mundoConsultor C-Suite para cadenas y gruposPerfil profesional de Diego F. ParraServicio de keynote speakerConsultoría para grupos corporativos y holdingsConsultoría para Celebrity RestaurantsAsesoría internacional para restaurantes temáticosPortafolio de serviciosConsultoría 1 a 1MentoríaMTIE — Territory EngineRadar GastronómicoGenerador de Recetas EstándarHome in EnglishInteligencia Artificial para restaurantesCertificación en servicio para meserosContactoGrupos empresariales de restaurantesEntrenamientos y cursosWhatsApp directoYouTube MASTERESTAURANTMasterclass: seguidores en TikTok e InstagramMasterclass: gerencia de sociosMasterclass: ubicación perfectaReto Desafía 2025Programa SociosVisitas presencialesCurso: crear y potenciar restaurantesChecklist de potenciar finanzas de restaurantesFormato de receta estándarLista de chequeo para potenciar alimentos y bebidasChecklist para potenciar canales y modelos de ventaMapa de razones y momentos de consumo del restauranteCanvas de restaurantesMapa de socios para restaurantesMasterclass: desenredar la maraña de sociosLibro de esclavo a dueño Restaurantes«De esclavo a dueño» en AmazonMás herramientas para restaurantes y negocios gastronómicosCómo hacer rentable un restaurante: estadísticasDark kitchen: cocinas ocultasClase gratis de costos para restaurantesTodo el BlogEnlace permanente de esta guía (blog post #011)Los 10 elementos del canvas de restaurantes7 formas de maximizar los resultados de un restauranteCómo detectar problemas en el modelo de negocio de un restauranteCómo hacer crecer un restaurante: estrategias de growth y marketingSocios del restaurante o negocio gastronómicoRestaurantes y negocios gastronómicos nuevosPasos para el growth y el marketing gastronómico
Relacionado
FAQ
Preguntas frecuentes
¿Qué determina la rentabilidad de los restaurantes?
La rentabilidad de restaurantes depende de la operación interna y el modelo de negocio, no solo de vender más. Mejorar costos, recetas y procesos aumenta el margen sin necesidad de vender más.
¿Es rentable un restaurante?
Un restaurante es rentable cuando su operación interna y modelo de negocio están optimizados, con márgenes controlados y costos eficientes, no solo por aumentar ventas.
¿De qué depende la rentabilidad de restaurantes?
De la operación interna y del modelo de negocio. El control de costos, recetas estándar, márgenes y estructura de costos son decisivos.
¿Cómo aumentar la rentabilidad de un restaurante sin vender más?
Mejorando la operación interna: un canvas sólido del modelo de negocio, recetas estándar revisadas en los 10 platos más vendidos, márgenes de contribución actualizados, controles sobre materias primas, nómina y servicios generales, y una revisión que incluya a los socios.
¿Qué margen de contribución recomienda el post para cada plato?
El post #011 de Diego F. Parra apunta a un margen de contribución unitario entre el 60 % y el 70 %, calculado como la diferencia entre el precio de venta y los costos directos del plato. Se revisa con la receta estándar costeada.
¿Por dónde empezar a revisar las recetas estándar?
Por los 10 platos más vendidos. Se revisan o actualizan para que queden optimizados en costos, margen de contribución, controles de mermas y sabores, y se hace con el equipo de cocina para disminuir la resistencia al cambio.
¿Qué costos controlar primero en un restaurante?
Los que el post señala como los más costosos de la operación y los que menos controles estrictos suelen tener: las materias primas, el producto en proceso, la nómina y los servicios generales. Se optimizan sin comprometer la calidad ni la experiencia del cliente.
¿Qué otros ingresos puede tener un restaurante además del salón?
El post menciona cocinas ocultas con múltiples marcas, servicios a terceros, tecnología y datos para ganar eficiencia, nuevos canales para promocionar los productos estrella y alianzas estratégicas, incluso con competidores. Cada opción se evalúa por el margen que deja.
¿Qué pasa si un socio no aporta valor al restaurante?
Se convierte en un sobrecosto. Por eso la revisión interna de rentabilidad se extiende a todas las áreas, incluidos los socios: aclarar qué aporta y qué rol cumple cada uno, con el mapa de socios, sin temor a desenredar la maraña de socios.