Diego F. Parra · CREADOR DE LA METODOLOGÍA MASTERESTAURANT®
Costeo de recetas y calculadora de food costCostea tus recetas, calcula el food cost y el margen de contribución de cada plato
El food cost es el costo de los ingredientes de un plato dividido por su precio de venta sin impuestos. Esta página hace el costeo de recetas con tus datos, receta por receta, con el formato de receta estándar de la metodología MASTERESTAURANT, y te dice qué precio necesitas para llegar a tu food cost objetivo.
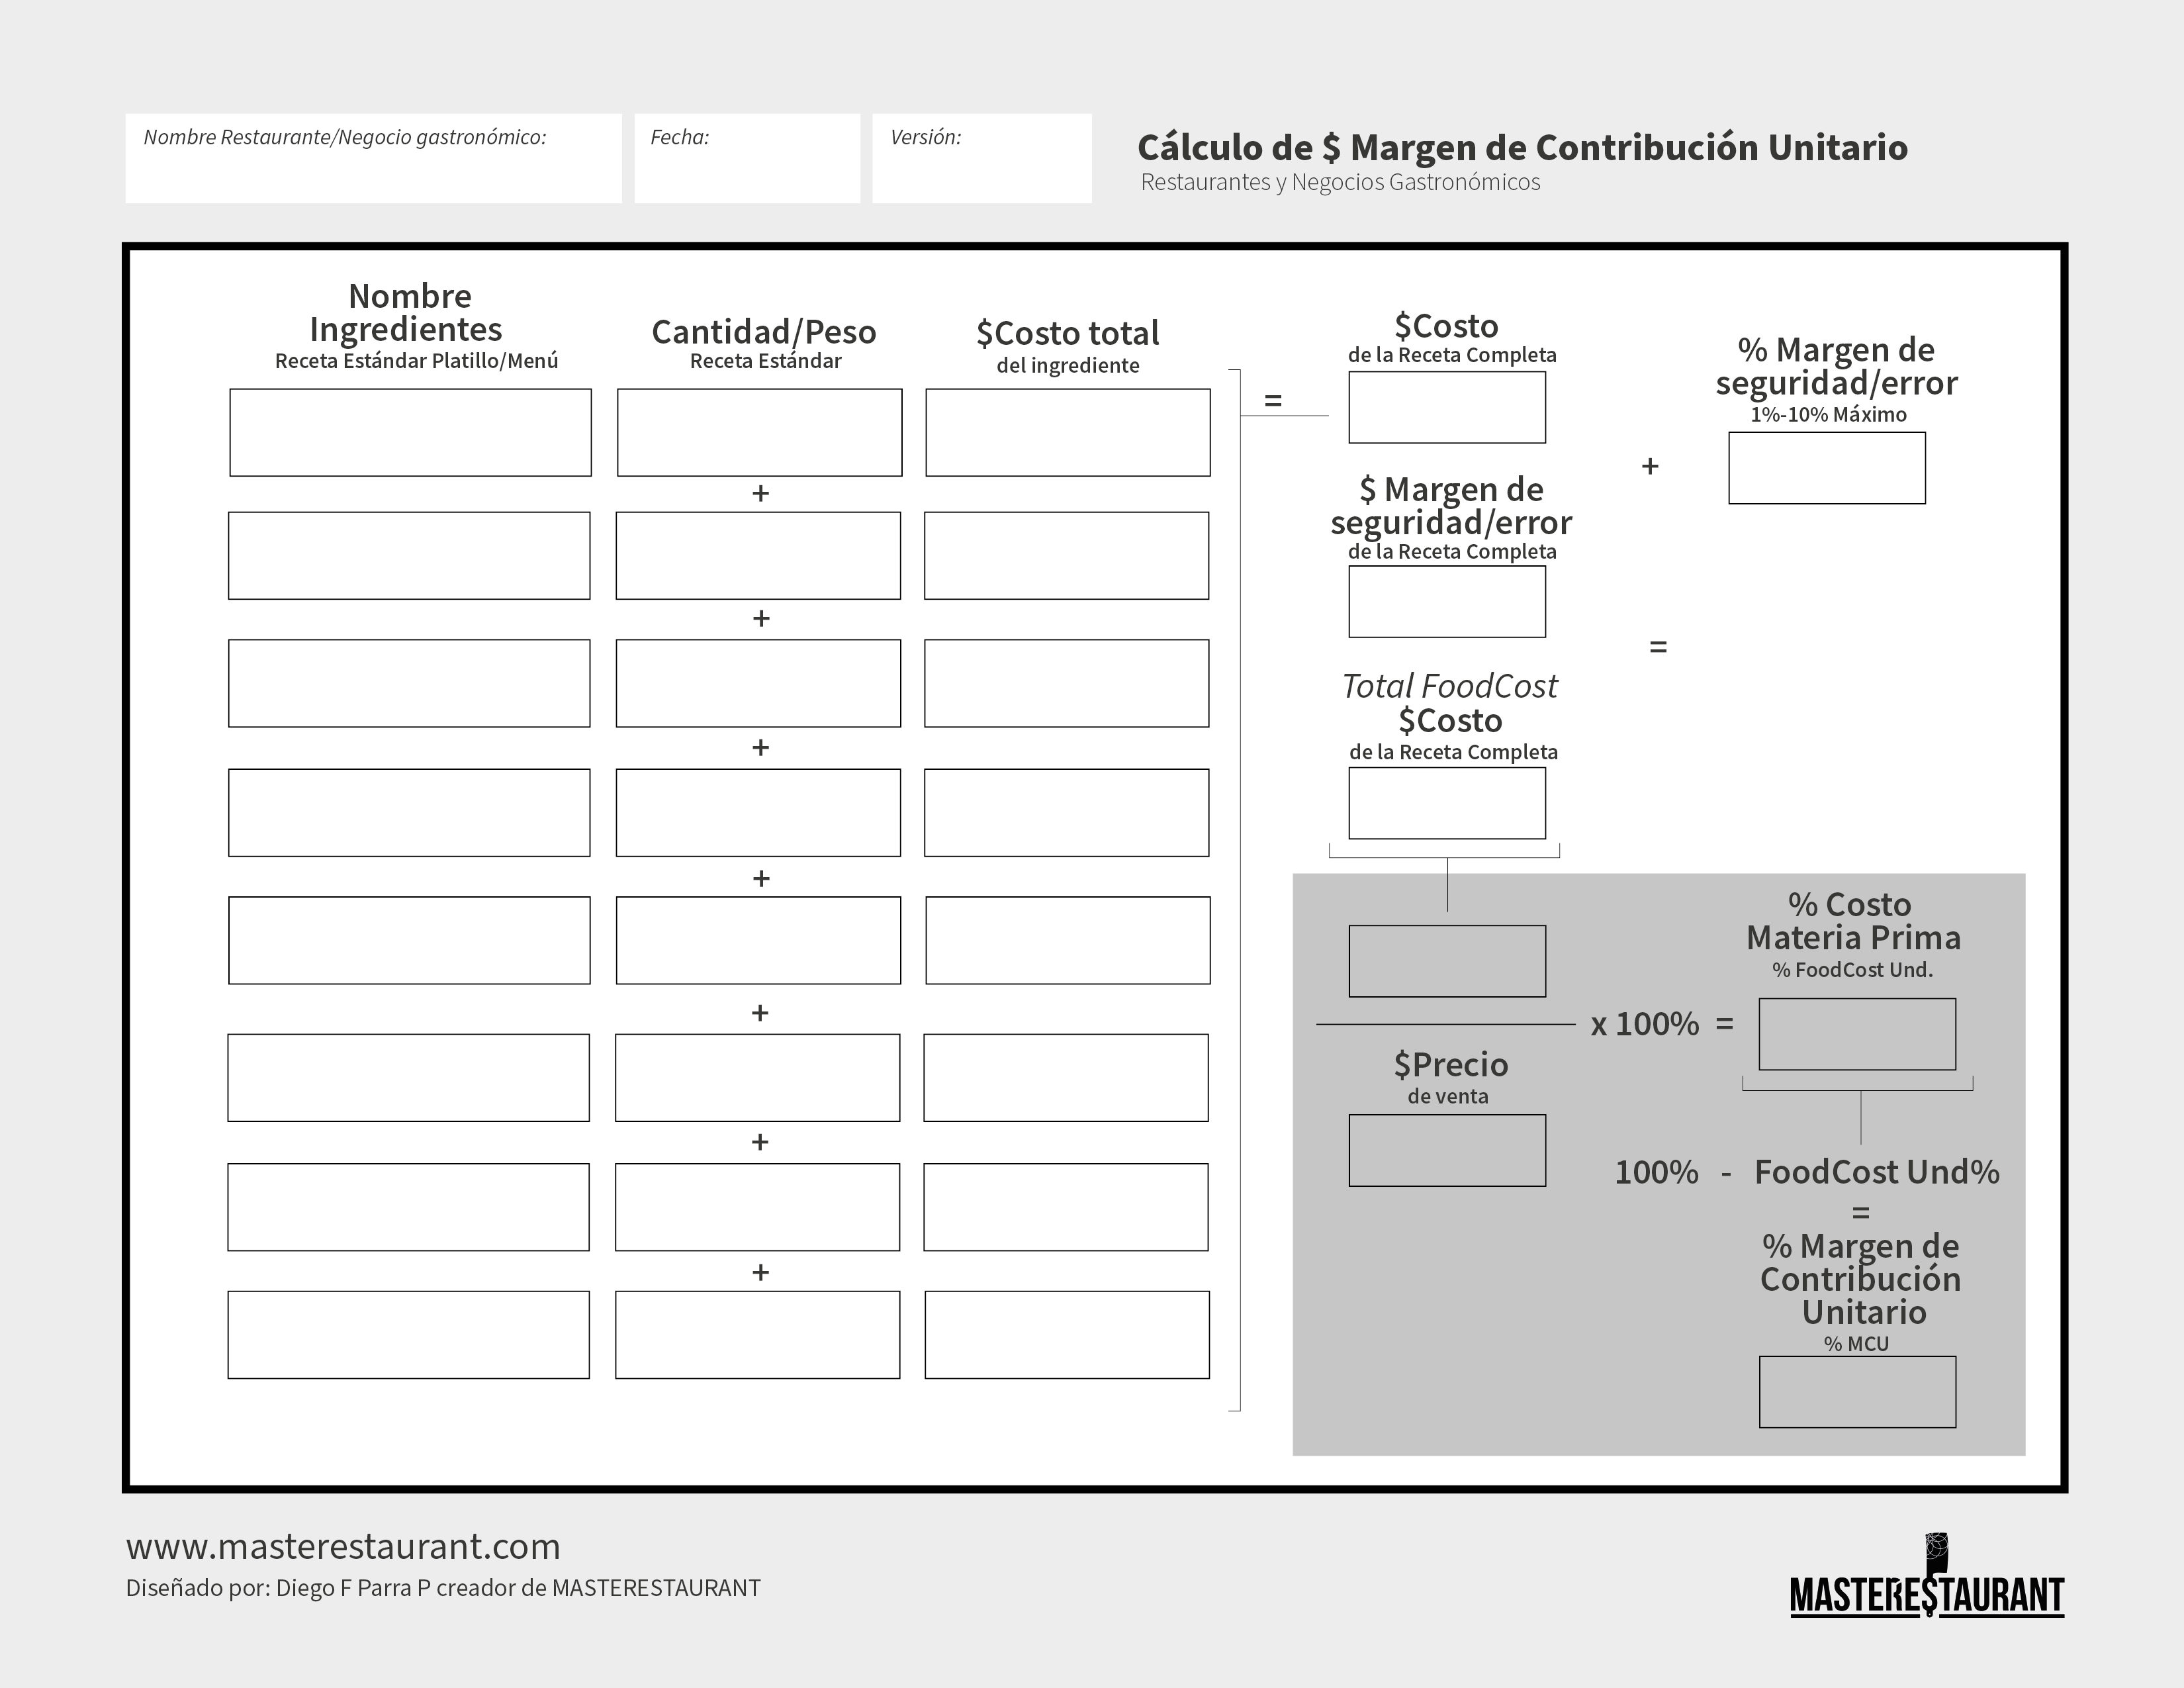
Anota cada ingrediente como lo compras y lo que usa la receta. La calculadora saca el costo de la receta y de la porción, el food cost, el margen de contribución y el precio que necesitas para llegar a tu food cost objetivo. Todo se calcula en tu navegador.
1 · La receta
Costo total de la receta
2 · El plato
Costo por porción
Food cost
Margen de contribución
% margen de contribución
Precio para tu food cost objetivo
3 · Prime cost del periodo
Prime cost
Prime cost sobre ventas
Costo de ventas sobre ventas
Mano de obra sobre ventas
Las fórmulas que usa
Costo del ingrediente = cantidad usada × precio de compra ÷ (rendimiento ÷ 100), con las unidades convertidas.
Food cost % = costo por porción ÷ precio de venta sin impuestos × 100.
Margen de contribución = precio de venta − costo por porción.
Precio para un food cost objetivo = costo por porción ÷ (food cost objetivo ÷ 100).
Prime cost = costo de ventas + costo total de mano de obra; prime cost % = prime cost ÷ ventas × 100.
El food cost mide qué parte del precio de un plato se va en ingredientes. Se calcula así: costo de la receta ÷ porciones = costo por porción; costo por porción ÷ precio de venta sin impuestos × 100 = food cost %. Si un plato cuesta 4.500 en ingredientes y se vende en 15.000, su food cost es 30 %.
El costeo de recetas es el paso previo: anotar cada ingrediente con la cantidad que usa la receta, el precio al que se compra y su rendimiento, porque lo que se pierde al limpiar o cocinar también se paga. Sin receta estándar no hay food cost confiable, y sin food cost confiable el precio de la carta es una apuesta.
El food cost no cuenta toda la historia. El margen de contribución dice cuánto dinero deja cada plato para pagar los costos fijos, y el prime cost -costo de ventas más mano de obra- muestra los dos costos más grandes del restaurante juntos. La calculadora saca los tres.
¿Qué es el costeo de recetas y para qué sirve?
El costeo de recetas es calcular cuánto cuesta producir cada plato a partir de sus ingredientes, la cantidad que usa la receta, el precio de compra y el rendimiento. Sirve para fijar precios con números y saber cuánto deja cada venta.
Sin costeo, el precio de la carta se decide mirando a la competencia o por intuición, y el restaurante descubre a fin de mes que vendió mucho y ganó poco. Con cada receta costeada aparecen tres números que ordenan las decisiones: el costo por porción; el food cost, que es ese costo como porcentaje del precio de venta sin impuestos, y el margen de contribución, que es el dinero que queda para pagar los costos fijos.
Con ellos se ve qué plato conviene empujar, cuál hay que ajustar en porción, ingrediente o precio y cuál ya no se gana su lugar en la carta. Todo parte de la receta estándar: si la cocina no sirve siempre la misma cantidad, ningún costeo se sostiene.
¿Cómo se hace el costeo de recetas paso a paso?
Se anota cada ingrediente con la cantidad que usa la receta, su precio de compra y su rendimiento; se calcula el costo de cada uno, se suman, se divide por las porciones y se compara con el precio de venta.
Primero, lista los ingredientes en la unidad en que los usa la cocina: gramos, mililitros o unidades. Segundo, toma el precio de la última factura y llévalo a esa misma unidad. Tercero, aplica el rendimiento: costo del ingrediente = cantidad usada × precio de compra ÷ (rendimiento ÷ 100). Cuarto, suma todos los ingredientes, sin olvidar el aceite, las salsas y las guarniciones. Quinto, divide el total por las porciones que rinde la receta.
Por último, divide el costo por porción por el precio de venta sin impuestos y multiplica por 100: ese es el food cost. La tabla de ejemplo de esta página muestra la cuenta resuelta para un plato. Repite el costeo cada vez que cambie el precio de un ingrediente importante.
¿Qué es el rendimiento de un ingrediente y cómo cambia el costo?
El rendimiento es el porcentaje de un ingrediente que llega al plato después de limpiarlo, pelarlo, deshuesarlo o cocinarlo. Se calcula como peso aprovechable ÷ peso comprado × 100: cuanto más bajo, más cuesta cada gramo que se sirve.
Por ejemplo, si compras 1 kg de papa y después de pelarla quedan 800 g, el rendimiento es 80 %: cada kilo aprovechable cuesta el precio de compra ÷ 0,8, es decir, un 25 % más de lo que dice la factura. Costear con la cantidad bruta hace que el plato parezca más rentable de lo que es.
Hay dos pérdidas que medir: la de limpieza, antes de cocinar, y la de cocción, porque muchas carnes y verduras pierden peso en la plancha o en el horno. No uses tablas genéricas: pesa antes y después en tu cocina, con tu proveedor y tu corte, y repite la prueba cuando cambie cualquiera de los dos. Por eso la calculadora pide el rendimiento de cada ingrediente.
¿Cómo se fija el precio de un plato con un food cost objetivo?
Se divide el costo por porción entre el food cost objetivo expresado en decimales. Por ejemplo, si la porción cuesta 4.500 y el objetivo es 30 %, el precio de venta sin impuestos debe ser 4.500 ÷ 0,30 = 15.000.
Ese es el precio mínimo que sostiene el objetivo, no necesariamente el de la carta. Después hay que contrastarlo con lo que el cliente está dispuesto a pagar por tu propuesta de valor y con los precios de tu zona: si el precio calculado queda muy arriba, la salida no es resignarse a un food cost más alto, sino revisar la porción, el ingrediente o la presentación.
Si queda por debajo, puede haber espacio para ganar margen sin tocar la receta. La fórmula usa siempre el precio sin impuestos. Según la experiencia de Diego F. Parra con más de 8.400 restaurantes, el rango más común de food cost está entre el 22 % y el 38 %; el objetivo de cada carta depende de su concepto.
¿Por qué un food cost bajo no siempre deja más margen de contribución?
Porque el food cost es un porcentaje y el margen de contribución es dinero. Un plato con food cost más alto puede dejar más dinero por venta si su precio es mayor, y los costos fijos se pagan con dinero, no con porcentajes.
Por ejemplo, un plato A cuesta 2.400 y se vende en 8.000: su food cost es 30 % y deja 5.600 de margen de contribución. Un plato B cuesta 7.000 y se vende en 20.000: su food cost es 35 %, pero deja 13.000 por cada venta, más del doble.
Si la meta fuera solo bajar el food cost, B parecería el peor plato, cuando es el que más aporta al arriendo, la nómina y la utilidad. Por eso la calculadora devuelve los dos números juntos. Para decidir qué platos empujar, ese margen se cruza con las unidades vendidas de cada uno: es el trabajo de las hojas de margen de contribución y de la matriz de optimización de menú del toolkit.
¿Qué diferencia hay entre el food cost teórico y el food cost real?
El food cost teórico sale de las recetas costeadas: lo que debió costar lo que se vendió. El real sale del inventario: lo que de verdad se consumió. La diferencia entre los dos es merma, desperdicio, porciones fuera de receta o faltantes.
El real se calcula por periodo con el conteo físico: (inventario inicial + compras − inventario final) ÷ ventas de alimentos del periodo × 100. El teórico suma, plato por plato, el costo por porción multiplicado por las unidades vendidas y lo divide por las mismas ventas. Por ejemplo, si el teórico da 30 % y el real 34 %, esos 4 puntos son dinero que salió de la cocina sin llegar a una venta.
La diferencia no se corrige subiendo precios, sino buscando por dónde se va: la recepción de mercancía, el almacenamiento, el porcionado o las comidas del personal que no se registran. Para que la comparación valga, el inventario se cuenta siempre igual, en las mismas fechas y con el mismo formato.
¿Cómo se calcula el prime cost y qué muestra?
El prime cost es la suma del costo de ventas de alimentos y bebidas y el costo total de mano de obra del mismo periodo. Se lee sobre las ventas: prime cost % = prime cost ÷ ventas × 100.
Reúne los dos costos más grandes y más controlables del restaurante, y por eso se miran juntos: un food cost bajo no ayuda si se logra con más horas de cocina, y una nómina ajustada no compensa una receta mal costeada.
Por ejemplo, con ventas de 40.000.000 en el mes, un costo de ventas de 13.200.000 y una mano de obra de 12.000.000, el prime cost es 25.200.000, un 63 % de las ventas. Es un ejemplo para mostrar la cuenta, no una referencia. La mano de obra incluye salarios, prestaciones, cargas sociales y horas extra de todo el personal, no solo el de cocina. Esta página no da un rango de prime cost: compáralo con tu propio histórico, mes a mes.
¿Cómo se usa la calculadora de food cost de esta página?
Anota cada ingrediente con su cantidad, precio de compra y rendimiento; luego, las porciones, el precio de venta sin impuestos y tu food cost objetivo. La calculadora devuelve el costo por porción, el food cost, el margen de contribución y el precio sugerido.
El bloque 1 es la receta: puedes agregar o quitar ingredientes y elegir por separado la unidad de uso y la de compra (g, kg, ml, l o unidades): la calculadora hace la conversión. El bloque 2 es el plato: con las porciones que rinde la receta y el precio de venta calcula el food cost, el margen de contribución y el precio que necesitas para llegar a tu objetivo.
El bloque 3 es opcional y sirve para un periodo completo: con las ventas, el costo de ventas y la mano de obra saca el prime cost. Todo se calcula en tu navegador, y el resultado se puede imprimir o guardar en PDF para archivarlo junto a la receta estándar del plato.
Ejemplo
Ejemplo de costeo de recetas: un plato resuelto línea por línea
Un plato de ejemplo costeado con las mismas fórmulas de la calculadora: pechuga a la plancha con arroz y ensalada, 1 porción, precio de venta sin impuestos de 15.000. Costo de cada ingrediente = cantidad usada × precio de compra ÷ (rendimiento ÷ 100).
Ingrediente o resultado
Cantidad usada
Precio de compra
Rendimiento
Costo
Pechuga de pollo
180 g
17.000 por kg
85 %
3.600
Arroz
120 g
2.750 por kg
100 %
330
Lechuga
100 g
3.600 por kg
80 %
450
Aceite
15 ml
8.000 por litro
100 %
120
Costo por porción (suma de los ingredientes)
—
—
—
4.500
Food cost (4.500 ÷ 15.000 × 100)
—
—
—
30 %
Margen de contribución (15.000 − 4.500)
—
—
—
10.500 (70 %)
Precio para un food cost objetivo de 25 % (4.500 ÷ 0,25)
—
—
—
18.000
Cifras de ejemplo, no de un restaurante real, en una moneda cualquiera. Cambia los precios por los de tu última factura y los rendimientos por los que midas en tu cocina.
El método
Del costeo de recetas al margen de la carta
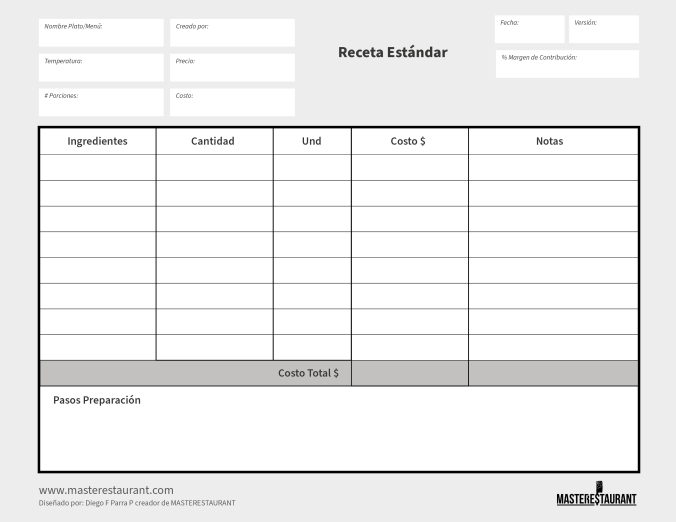
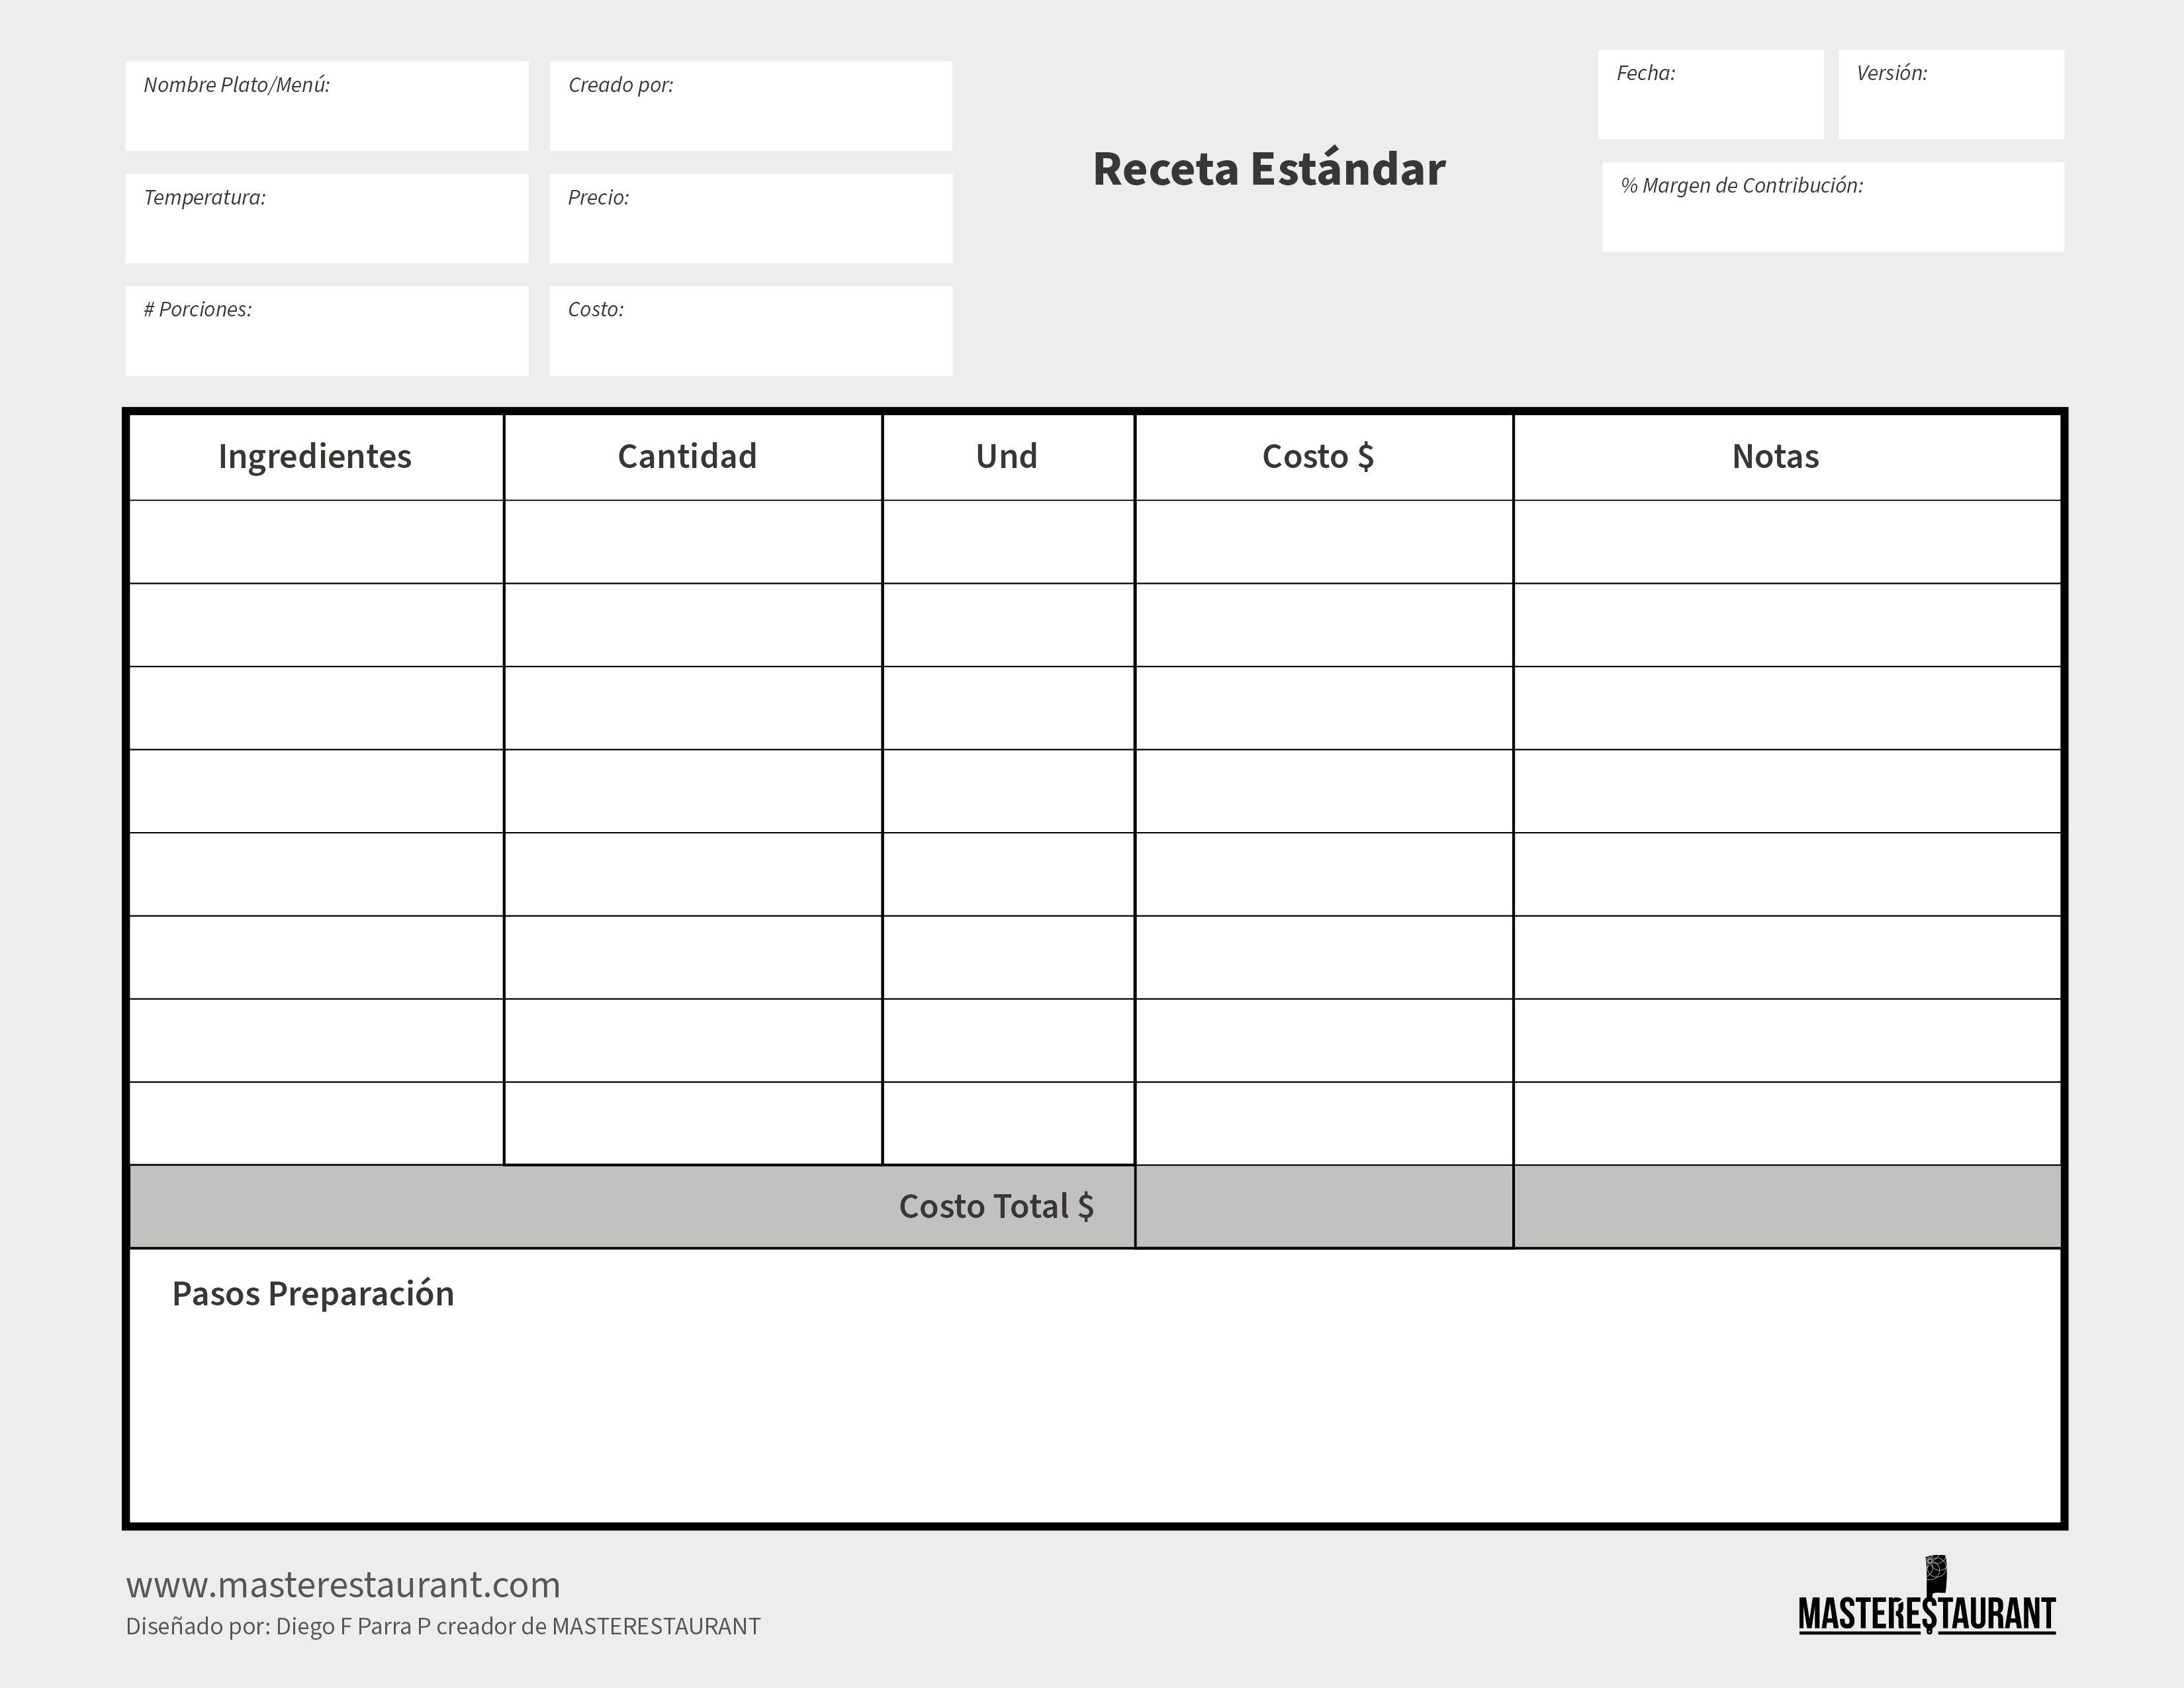
En la metodología MASTERESTAURANT el costeo empieza en la receta estándar: una hoja por plato con ingredientes, cantidades, unidades, costo, porciones, precio y porcentaje de margen de contribución. Es la misma estructura de la calculadora de esta página, y la hoja se descarga gratis más abajo para imprimirla y llenarla con el equipo de cocina.
El error más común es costear con el precio del proveedor y la cantidad bruta. Una pechuga que rinde el 85 % después de limpiarla cuesta cerca de un 18 % más por cada gramo que llega al plato de lo que dice la factura. Por eso la calculadora pide el rendimiento de cada ingrediente y convierte la unidad de compra en la de uso.
Cuando las recetas están costeadas, la carta se puede leer con números: qué platos dejan más margen de contribución, cuáles venden mucho y dejan poco, y dónde conviene ajustar precio, porción o ingrediente. Ese es el trabajo de las calculadoras de margen de contribución del toolkit y de la matriz de optimización de menú.
Datos con fuentes
Costos de un restaurante: lo que dicen las fuentes
70%
Sobrecosto de prime cost en el 70% de los restaurantes
Herramientas de quien ha operado restaurantes, no plantillas de internet
Las diseña Diego F. Parra, creador de la metodología MASTERESTAURANT: ingeniero y consultor con más de 20 años trabajando dentro de restaurantes, cocinas ocultas y grupos gastronómicos en 43 países.
Cada hoja de este toolkit nació resolviendo un problema real en una operación real. Por eso no piden teoría previa: se imprimen, se llenan con el equipo y se vuelven a usar.
En esta calculadora se nota en cuatro decisiones: pide el rendimiento de cada ingrediente, porque lo que se pierde al limpiar o cocinar también se paga; convierte la unidad de compra en la de uso; trabaja siempre con el precio sin impuestos, y devuelve el precio que necesitas para tu food cost objetivo, no solo un porcentaje.
Detrás de cada restaurante que crece con rentabilidad hay un sistema, no la suerte: la metodología MASTERESTAURANT, aplicada en más de 8.400 restaurantes de 43 países.
Ingeniero y consultor C-Suite, autor de 3 libros con ISBN y creador de la metodología MASTERESTAURANT, aplicada por más de 8.400 restaurantes en 43 países.
Los libros que cambiaron la gestión de restaurantes
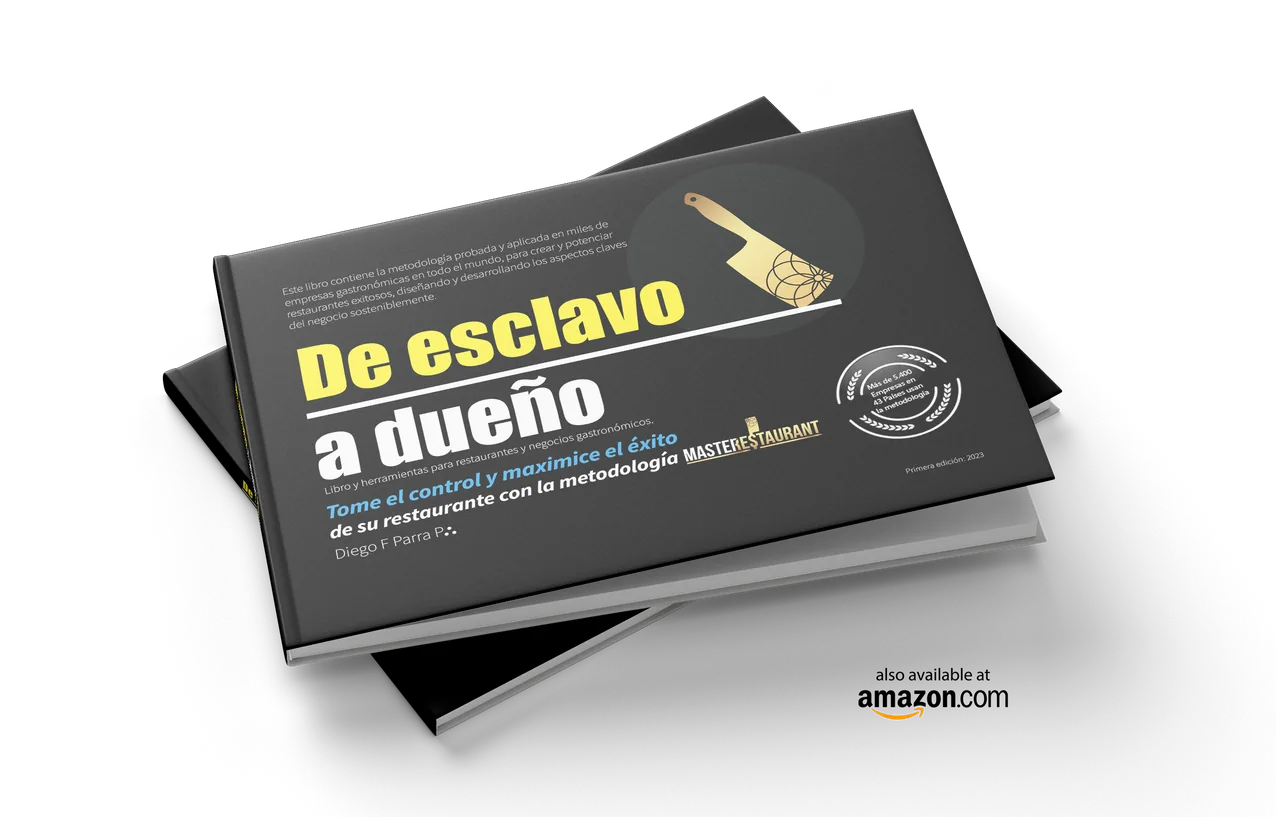
De Esclavo a Dueño
La guía de Diego F. Parra para estructurar restaurantes, dark kitchens y empresas HORECA sostenibles y rentables, con procesos sólidos y modelos que no dependan del dueño. Disponible en Amazon.
Triunfar o Morir en el Intento
Herramientas prácticas y estrategias clave para diseñar y operar restaurantes y negocios gastronómicos de manera eficiente.
Podcast: Masterestaurant — Errores para Restaurantes
La autopsia pública de los errores que quiebran restaurantes, para no repetirlos. Cada episodio es doctrina operativa condensada, de acceso abierto, directa y sin anestesia.
Si quieres implementar el costeo de recetas y el control del food cost con acompañamiento, Diego F. Parra y su equipo lo trabajan en entrenamientos, mentorías y consultorías: se costea la carta con tus proveedores y tus rendimientos, se define cada cuánto se vuelve a costear y se conecta con el precio y el margen de cada plato. Estos son sus servicios:
Tu mensaje llega directo al equipo de Diego F. Parra. Cuéntanos qué tipo de negocio tienes, cuántas sedes y platos manejas, cómo costeas hoy tus recetas y qué necesitas lograr: te respondemos con una propuesta a la medida.
“Un restaurante no pierde plata en la caja: la pierde en la receta que nadie costeó.”
Diego F. Parra — Consultor internacional experto en crear, potenciar y escalar restaurantes, HORECA y hospitalidad
Metodología MASTERESTAURANT® aplicada por +8.400 restaurantes en 43 países · Autor de 3 libros con ISBN, entre ellos «De esclavo a dueño» · +20 años operando restaurantes, franquicias, dark kitchens y grupos HORECA en 4 continentes
Más hojas del toolkit, calculadoras y programas de MASTERESTAURANT para costear recetas, controlar el food cost y revisar el margen de cada plato de la carta.
El food cost es el costo de los ingredientes de un plato dividido por su precio de venta sin impuestos.
¿Cómo calcular food cost?
Se calcula dividiendo el costo por porción entre el precio de venta sin impuestos y multiplicando por 100. Primero, anota cada ingrediente con cantidad, precio y rendimiento.
¿Cómo calcular costos de una receta?
Se anota cada ingrediente con la cantidad que usa la receta, el precio de compra y el rendimiento. Se calcula el costo de cada uno, se suman todos y se divide por las porciones.
¿Qué es el food cost?
Es el costo de los ingredientes de un plato expresado como porcentaje de su precio de venta sin impuestos. Si un plato cuesta 4.500 en ingredientes y se vende en 15.000, su food cost es 30 %. Es el primer número para saber si la carta deja margen.
¿Cuál es un food cost normal en un restaurante?
Según la experiencia de Diego F. Parra con más de 8.400 restaurantes, el rango más común de food cost está entre el 22 % y el 38 % del precio de venta sin impuestos. Sirve como referencia, no como meta: el número sano de cada carta depende de su concepto, sus precios y su margen de contribución, y la calculadora de esta página te da el tuyo, plato por plato.
¿Cómo se calcula el food cost de una receta?
Se suma el costo de cada ingrediente según la cantidad que usa la receta y su rendimiento, se divide por las porciones y ese costo por porción se divide por el precio de venta sin impuestos. La calculadora de esta página lo hace con tus datos.
¿Qué es el prime cost?
Es la suma del costo de ventas de alimentos y bebidas y el costo total de mano de obra, medida sobre las ventas del mismo periodo. Reúne los dos costos más grandes y más controlables de un restaurante. El bloque 3 de la calculadora lo saca con tus datos; compáralo con tu propio histórico, mes a mes.
¿Qué diferencia hay entre food cost y margen de contribución?
El food cost dice qué parte del precio se va en ingredientes; el margen de contribución dice cuánto dinero deja cada plato para pagar los costos fijos y la utilidad. Un plato con food cost bajo puede dejar poco margen si su precio es bajo.
¿Qué es el costeo de recetas?
Es calcular el costo de cada plato a partir de sus ingredientes, la cantidad que usa la receta, el precio de compra y el rendimiento. Con ese costo por porción se obtienen el food cost y el margen de contribución, y el precio de venta se fija con números en lugar de intuición.
¿El food cost se calcula con el precio con o sin impuestos?
Sin impuestos. Los impuestos que se cobran al cliente no son ingreso del restaurante: se recaudan y se pagan después. Si divides el costo por el precio con impuestos, el food cost parece más bajo de lo que es y el margen de contribución, más alto.
Prueba social
Una muestra de los +8.400 restaurantes y grupos que aplican la metodología
Solo una muestra de nuestros clientes en 43 países: la operación completa supera los 8.400 restaurantes y grupos gastronómicos intervenidos con la metodología MASTERESTAURANT®.
100 MontaditosUSAAcodres Norte de SantanderColombiaAma las empanadasColombiaArandanos BistróMéxicoAsados al BarrilColombiaBalsámicoColombiaBarrelHouse NYUSABazfexEcuadorBetos Parrilla BoyacenseColombiaBocas GrillColombiaBorgersEcuadorBronte ConnectionPanamáCafe Carola PaisMéxicoCallejero Social foodColombiaCasa blancaUSACazuelitas and GrillColombiaChefsolutionUSAChirivico WingsColombiaClassic BurgerGuatemalaCoco PlaceColombiaCumaco Arepa HouseUSADACPUSADel Río restauranteMéxicoDellacasa Café-BistróBoliviaDisney Cruise LineUSADon Burrito TexMexChileDonde Pino RestauranteColombiaEl Ají RestauranteMéxicoEl ChurrascoColombiaEl JardinCosta RicaEl Parche comida colombianaColombiaEl Reyna MariscosMéxicoEmpanadas Factory Los Andes RestaurantUSAEntre SantosUSAFeel FitColombiaFifi's on the BeachUSA100 MontaditosUSAAcodres Norte de SantanderColombiaAma las empanadasColombiaArandanos BistróMéxicoAsados al BarrilColombiaBalsámicoColombiaBarrelHouse NYUSABazfexEcuadorBetos Parrilla BoyacenseColombiaBocas GrillColombiaBorgersEcuadorBronte ConnectionPanamáCafe Carola PaisMéxicoCallejero Social foodColombiaCasa blancaUSACazuelitas and GrillColombiaChefsolutionUSAChirivico WingsColombiaClassic BurgerGuatemalaCoco PlaceColombiaCumaco Arepa HouseUSADACPUSADel Río restauranteMéxicoDellacasa Café-BistróBoliviaDisney Cruise LineUSADon Burrito TexMexChileDonde Pino RestauranteColombiaEl Ají RestauranteMéxicoEl ChurrascoColombiaEl JardinCosta RicaEl Parche comida colombianaColombiaEl Reyna MariscosMéxicoEmpanadas Factory Los Andes RestaurantUSAEntre SantosUSAFeel FitColombiaFifi's on the BeachUSA
Fogo Do MarPerúFonda tipicos cocina tradicional colombianaColombiaFreddy's FriendsMéxicoGarrisonMéxicoGreen HillHondurasGrupo Gastronómico Corazón de mayahuelMéxicoGrupo Lidany'sMéxicoGrupo Veho Hospitality GroupUSAHerencia LópezMéxicoHornitos Bakery Llc ClifonUSAHotel del Arte Santa RitaMéxicoHotel restaurante palmas de Santa ElenaColombiaIL NONNO Trattoria de BarrioColombiaIssa's Venezuelan Food LLCUSAJoe'sColombiaKFCHondurasLa BaraccaDinamarcaLa CanteraMéxicoLa Casona ExpressMéxicoLa Crema Food and GrillUSALA FUNDACIÓN 1596MéxicoLa Hechicera Resto BarColombiaLa Parrilla Mexican Restaurant-Casi Cielo-La CarretaUSALa RomanaColombiaLa Tóxica RestauranteCanadaLas Chulas Auténtica Comida MexicanaMéxicoLe ParcRepublica DominicanaLeon GuanajuatoMéxicoLotus Flower RestaurantChileLupe restauranteUSAMajestic Portuguese BakehouseUSAMangucciColombiaMatchaCháColombiaMerkavaMéxicoMi Nona CaféColombiaMister.A Pollo ApanadoArrecifeFogo Do MarPerúFonda tipicos cocina tradicional colombianaColombiaFreddy's FriendsMéxicoGarrisonMéxicoGreen HillHondurasGrupo Gastronómico Corazón de mayahuelMéxicoGrupo Lidany'sMéxicoGrupo Veho Hospitality GroupUSAHerencia LópezMéxicoHornitos Bakery Llc ClifonUSAHotel del Arte Santa RitaMéxicoHotel restaurante palmas de Santa ElenaColombiaIL NONNO Trattoria de BarrioColombiaIssa's Venezuelan Food LLCUSAJoe'sColombiaKFCHondurasLa BaraccaDinamarcaLa CanteraMéxicoLa Casona ExpressMéxicoLa Crema Food and GrillUSALA FUNDACIÓN 1596MéxicoLa Hechicera Resto BarColombiaLa Parrilla Mexican Restaurant-Casi Cielo-La CarretaUSALa RomanaColombiaLa Tóxica RestauranteCanadaLas Chulas Auténtica Comida MexicanaMéxicoLe ParcRepublica DominicanaLeon GuanajuatoMéxicoLotus Flower RestaurantChileLupe restauranteUSAMajestic Portuguese BakehouseUSAMangucciColombiaMatchaCháColombiaMerkavaMéxicoMi Nona CaféColombiaMister.A Pollo ApanadoArrecife
Morada hoteles y restaurantesMéxicoMyos sushiVenezuelaNina Burguer & cocktailsEspañaOrinoco Food TruckUSAPanadería KUTYColombiaPanela BistróColombiaPardosColombia Parrilla Puerta Norte (MéxicoPepitos GrillEcuadorPikeo PicnicColombiaPizzeria la GrottaVenezuelaPollo Brasa y Sazon / Brasa y SazonUSAPorti sas / Neblinas RestauranteColombiaQuintaPuertaChileRest Francesco'sMéxicoRestaurant Tacos tj 664USARestaurante ChillinPanamáRestaurante el TrébolMéxicoRestaurante La CarretaMéxicoRestaurante La PampeColombiaRestaurante Los danzantesMéxicoRestaurante ParcerosEspañaRestaurante Sabor AndinoItaliaRestaurantes PADColombiaRoman RestauranteColombiaSanta PeccatoSanta Cruz BoliviaSelváticoColombiaSopas y Picadas villa inesColombiaStudio Media MarketingUSASweet ArtColombiaTaquito GrillMéxicoThe Dinner HouseBelizeToidoi Cantina VietnamitaGuatemalaTributo GastrobarColombiaTropique food clubColombiaUrban WingsMéxicoWine MarketMéxicoMorada hoteles y restaurantesMéxicoMyos sushiVenezuelaNina Burguer & cocktailsEspañaOrinoco Food TruckUSAPanadería KUTYColombiaPanela BistróColombiaPardosColombia Parrilla Puerta Norte (MéxicoPepitos GrillEcuadorPikeo PicnicColombiaPizzeria la GrottaVenezuelaPollo Brasa y Sazon / Brasa y SazonUSAPorti sas / Neblinas RestauranteColombiaQuintaPuertaChileRest Francesco'sMéxicoRestaurant Tacos tj 664USARestaurante ChillinPanamáRestaurante el TrébolMéxicoRestaurante La CarretaMéxicoRestaurante La PampeColombiaRestaurante Los danzantesMéxicoRestaurante ParcerosEspañaRestaurante Sabor AndinoItaliaRestaurantes PADColombiaRoman RestauranteColombiaSanta PeccatoSanta Cruz BoliviaSelváticoColombiaSopas y Picadas villa inesColombiaStudio Media MarketingUSASweet ArtColombiaTaquito GrillMéxicoThe Dinner HouseBelizeToidoi Cantina VietnamitaGuatemalaTributo GastrobarColombiaTropique food clubColombiaUrban WingsMéxicoWine MarketMéxico
Toolkit MASTERESTAURANT®
Herramientas relacionadas
Del mismo toolkit, elegidas por cercania al tema de esta herramienta.
 MASTERESTAURANT®